
Korkokatto lukuina
Mitä laki sanoo korkokatosta?
Kuluttajansuojalain 7 luvun 17 a §:n mukaan kuluttajan nostamalle luotolle perittävää korkoa ei saa sopia suuremmaksi kuin korkolain viitekorko lisättynä 15 %-yksiköllä, eikä korko saa sopimuksen mukaan ylittää 20 %.
- Muut kulut päivää kohden: Muut luottokustannukset saavat olla enintään 0,01 % luoton määrästä tai luottorajasta päivää kohden.
- Vaihtoehtoinen 5 euron raja: Muiden kulujen enimmäismäärä voidaan sopia 5 euroksi, jos luottoaika on vähintään 30 päivää.
- Vuosiraja: Muut kulut saavat olla enintään 150 euroa vuodessa, eikä niitä saa periä ennakolta yli vuoden ajalta.
Rikkomuksen seuraus. Lain mukaan jos luotonantaja tai luotonvälittäjä rikkoo korkokattoa tai kulurajoja, kuluttajalla ei ole velvollisuutta maksaa luoton korkoa eikä muita luottokustannuksia lainkaan.
Miten 17,5 % korkokatto määräytyy?
Korkolain viitekorko on EKP:n viimeisimpään perusrahoitusoperaatioon ennen puolivuotiskauden alkua soveltama korko pyöristettynä ylöspäin lähimpään 0,5 %-yksikköön.
Suomen Pankin mukaan viitekorko on 2,5 % (1.7.–31.12.2026), joten korkokatto on 2,5 + 15 = 17,5 %.
Viitekorko vahvistetaan puolen vuoden välein, joten korkokatto voi muuttua 1.1.2027.
Lisää viitekorosta sivulla viitekorko.
Mitä korkokatto ei koske?
- Ajoneuvon osamaksu: Pykälää ei sovelleta osamaksukauppaan, jossa kaupan kohteena on liikenneasioiden rekisteriin rekisteröitävä ajoneuvo, ellei kuluttajalla ole oikeutta nostaa myös rahaa.
- Esinevakuudellinen asuntoluotto: Korkokattoa ja kulurajoja ei sovelleta esinevakuudelliseen asuntoluottoon.
- Yrityslainat: Kuluttajansuojalain kuluttajaluottosäännökset koskevat kuluttajille myönnettyjä luottoja.
- Laiminlyöntikulut: Kulurajat eivät koske vakuuden arvoa turvaavia vakuutusmaksuja, ja 20.11.2026 alkaen ne eivät koske myöskään sopimusrikkomuksen johdosta maksettavia maksuja.
Korkokatto ja todellinen vuosikorko
Korkokatto koskee sopimuksen mukaista korkoa, ja muille kuluille on oma rajansa.
Siksi luoton todellinen vuosikorko voi olla korkokattoa suurempi, erityisesti pienissä ja lyhyissä luotoissa.
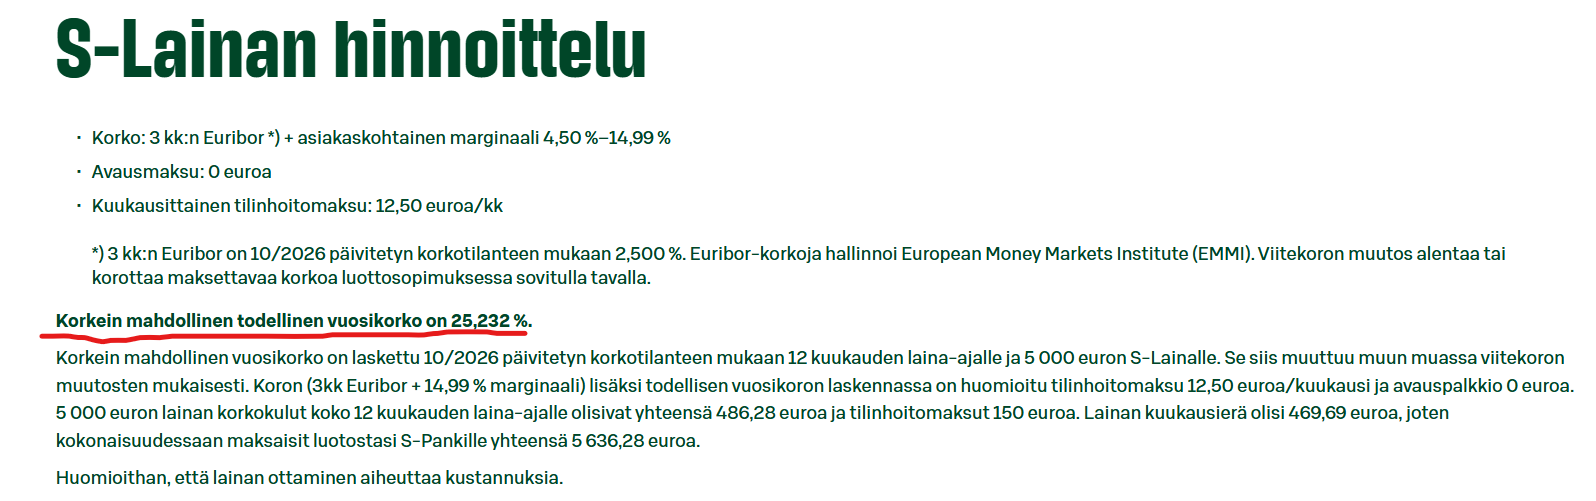
Esimerkiksi S-Pankki ilmoittaa S-Lainan korkeimmaksi mahdolliseksi todelliseksi vuosikoroksi 25,232 %, kun kyse on 5 000 euron lainasta 12 kuukauden laina-ajalla.
Usein kysyttyä
Mikä on kulutusluoton korkokatto nyt?
Mitä tapahtuu, jos luotonantaja perii liikaa korkoa?
Koskeeko korkokatto autolainaa?
Koskeeko korkokatto asuntolainaa?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.