
Asuntolainat lukuina
Suomen Pankin mukaan heinäkuussa 2026 uusien omistusasuntolainojen keskimääräinen takaisinmaksuaika oli 25 vuotta ja 3 kuukautta. Se on pisin koko tilastohistoriassa.
Mistä asuntolainan korko muodostuu?
Asuntolainan korko koostuu lähtökohtaisesti viitekorosta ja pankin marginaalista.
- Viitekorko: Yleisin on 12 kk:n Euribor. Suomen Pankin mukaan tammikuussa 2026 uusista asuntolainoista 59 % oli sidottu 12 kk:n Euriboriin.
- Korkomarginaali: Pankin oma osuus, joka sovitaan lainan alussa ja pysyy yleensä samana koko laina-ajan. Tammikuussa 2026 uusien asuntolainojen keskimarginaali oli 0,52 %.
- Muut kulut: Esimerkiksi toimitusmaksu lainan nostosta ja kuukausittainen luoton- tai tilinhoitomaksu.
Euriborin ajantasainen taso näkyy sivun yläosan korkonauhassa, ja marginaalista kerrotaan tarkemmin sivulla asuntolainan marginaali.
Laskuesimerkki: korko vaikuttaa asuntolainan hintaan
Esimerkissä 200 000 euron asuntolaina maksetaan takaisin 25 vuodessa tasaerinä.
| Korko yhteensä | Kuukausierä | Korot koko laina-ajalta |
|---|---|---|
| 3,92 % | 1 046,86 € | noin 114 000 € |
| 5,92 % | 1 278,84 € | noin 184 000 € |
Laskuesimerkki on ilman lainan kuluja. Korko pysyy esimerkissä samana koko laina-ajan. Luvut ovat havainnollistavia.
Vain 2 %-yksikön korkeampi korko nostaa kuukausierää noin 232 euroa ja koko laina-ajan korkoja peräti noin 70 000 euroa.
Omia lukuja voi laskea asuntolainalaskurilla, johon on haettu valmiiksi viimeisin 12 kuukauden Euribor.
Asuntolainan lainakatto: paljonko pitää säästää?
Asuntolainan lainakatto eli enimmäisluototussuhde rajoittaa, kuinka suuri osa asunnon vakuusarvosta voidaan lainata.
Lainakatto 95 % kaikille asunnon ostajille. Finanssivalvonta nosti muiden kuin ensiasunnon lainojen lainakaton 90 %:sta 95 %:iin 1.7.2026 alkaen, ja päätti 30.9.2026 jatkaa korotusta.
Ensiasunnon lainakatto on perustasollaan 95 %. Finanssivalvonnan mukaan väliaikaisesti kevennetty katto palautetaan 90 %:iin, kun perustasolta poikkeamiselle ei ole edellytyksiä.
Käytännössä 95 %:n lainakatto tarkoittaa, että asunnon hinnasta noin 5 % on rahoitettava säästöillä tai lisävakuuksilla.
Lisätietoa lainan määrästä sivulla paljonko asuntolainaa voi saada?
ASP-laina ensiasunnon ostajalle
ASP-järjestelmä on valtion tukema säästämis- ja lainamalli ensiasunnon ostajille. Sitä koskeva lainsäädäntö uudistui 1.6.2026.
- Säästäminen: Vähintään 20 hyväksyttyä kuukausitalletusta, joiden suuruus on 50–1 500 euroa, ja säästöjä vähintään 10 % asunnon hinnasta.
- Korot: ASP-tilin korko on 1 %, ja asunnon ostossa talletuksille maksetaan 2–4 % lisäkorkoa.
- Korkotuki: Valtio maksaa 70 % 3,8 prosenttia ylittävästä korosta enintään kymmenen ensimmäisen lainavuoden ajan.
- Valtiontakaus: Valtion vastuu on enintään 25 % lainan pääomasta, kuitenkin enintään 60 000 euroa.
- Enimmäislaina: Yksin 230 000 euroa suurissa kaupungeissa ja 160 000 euroa muualla, kahdella hakijalla 345 000 ja 240 000 euroa.
Lähde: Valtiokonttori, tarkistettu 6.10.2026.
ASP:stä kerrotaan tarkemmin sivulla ensiasunto ja ASP.
Asunnon ostamisen muut kulut
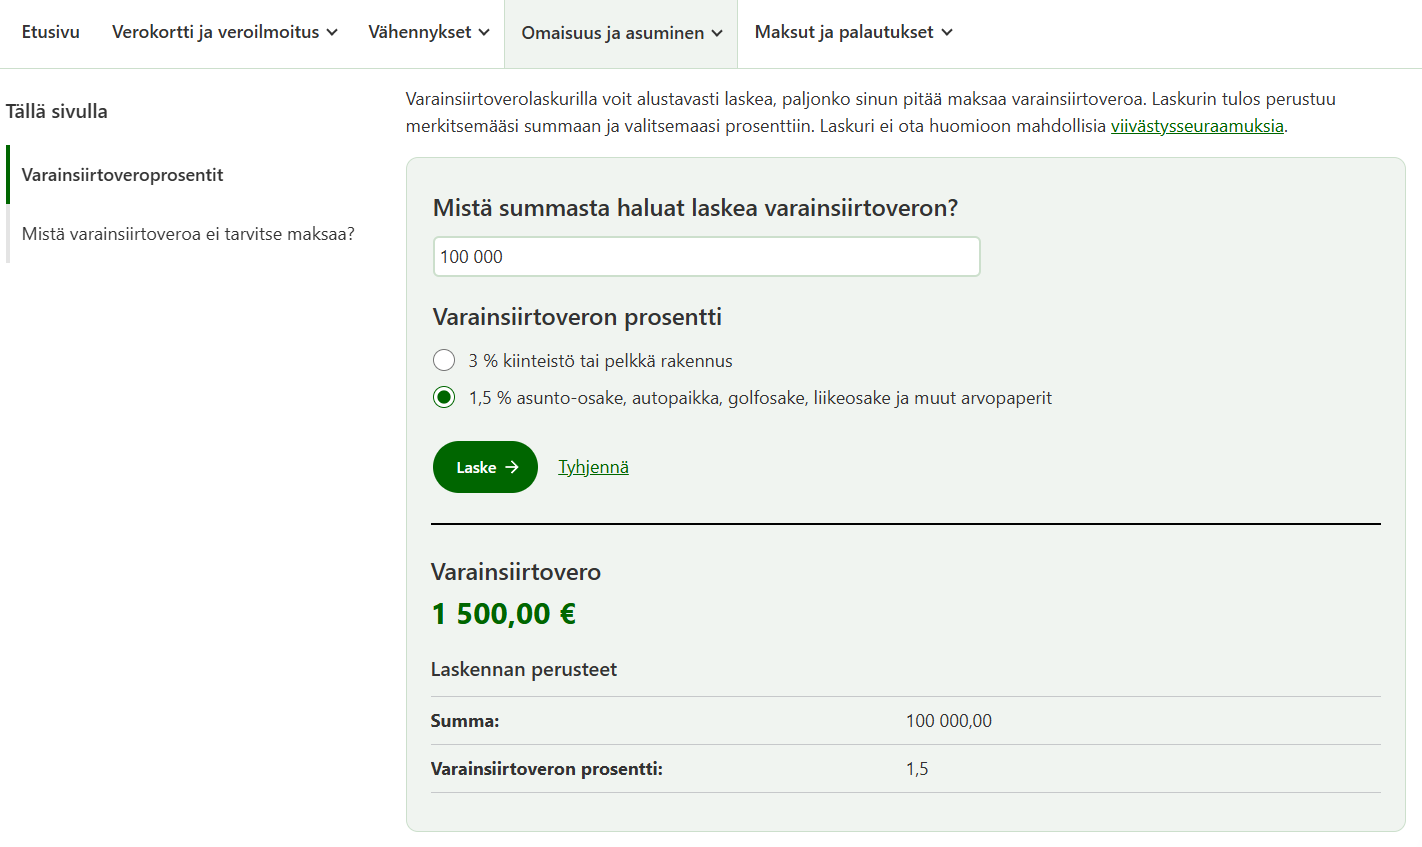
- Varainsiirtovero → Asunto-osakkeen ostaja maksaa varainsiirtoveroa 1,5 % velattomasta hinnasta, kiinteistön ostaja 3 %. Ensiasunnon ostajan vapautus poistui 1.1.2024.
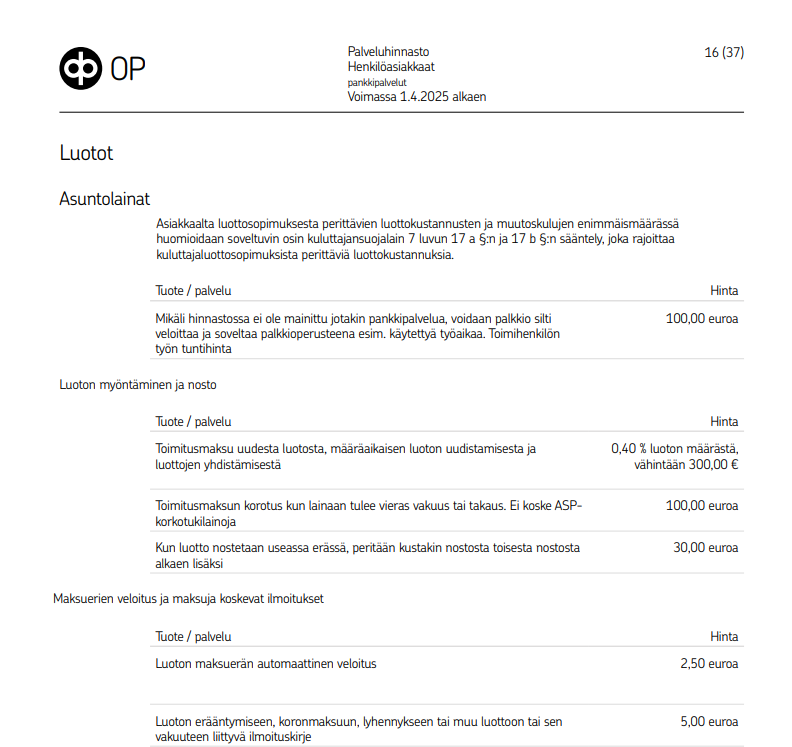
- Lainan kulut → Pankin toimitusmaksu ja luotonhoitomaksut, esimerkiksi OP:n asuntolainan esimerkkilaskelmassa (12 kk Euribor 17.9.2026) toimitusmaksu on 680 euroa ja luotonhoitomaksu 2,50 euroa kuukaudessa.
- Taloyhtiölaina → Taloyhtiölainan osuus kasvattaa asunnon velatonta hintaa, ja sitä maksetaan rahoitusvastikkeena.
Taloyhtiölainoista kerrotaan sivulla taloyhtiölaina.
Asuntolainan suojaaminen koronnousulta
Vaihtuvakorkoisen asuntolainan erä muuttuu viitekoron mukana, ja koronnousulta voi suojautua esimerkiksi kiinteällä korolla tai korkokatolla.
Suojaukset maksavat, ja niiden ehdot vaihtelevat pankeittain.
Vaihtoehtoja käydään läpi sivuilla asuntolainan korkosuojaus ja kiinteä vai vaihtuva korko.
Asuntolainan kilpailuttaminen
Asuntolainassa pienikin marginaaliero tarkoittaa pitkällä laina-ajalla suurta rahasummaa, ja siksi marginaalia ja kuluja verrataan useamman pankin kesken.
Lainan aikana voi tulla tarve lyhennysvapaalle tai lisälyhennyksille, joiden ehdot kannattaa selvittää jo lainaa otettaessa.
Pitkän laina-ajan vaikutus asuntolainaan
Asuntolainan laina-ajan pidentäminen 40 vuoteen pienentää kuukausierää, mutta korkoa maksetaan pidemmän ajan.
Suomen Pankin mukaan heinäkuussa 2026 yli 16 % uusista omistusasuntolainoista oli laina-ajaltaan yli 30 vuotta.
Laina-ajan vaikutusta kokonaiskuluihin voi verrata asuntolainalaskurilla muuttamalla laina-aikaa.
Varoitus! Lainasta aiheutuu kustannuksia. Asuntolainan korko ja kulut maksetaan lainasumman lisäksi, ja vaihtuvakorkoisen lainan erä nousee viitekoron noustessa.
Usein kysyttyä
Paljonko asuntolainaan tarvitsee omaa rahaa?
Mikä on asuntolainan keskikorko?
Kuinka pitkä asuntolaina voi olla?
Kuka voi saada ASP-lainan?
Joutuuko ensiasunnon ostaja maksamaan varainsiirtoveroa?
Lähteet ja lisätietoa
- Finanssivalvonta: Makrovakauspäätös 1.10.2026
- Finanssivalvonta: Asuntolainakatto nousee 95 prosenttiin
- Suomen Pankki: Rahalaitosten tase, elokuu 2026
- Suomen Pankki: Takaisinmaksuajaltaan pidempien asuntolainojen määrä kasvanut
- Suomen Pankki: Asuntolainojen keskikoron kehitys tasaantunut (tammikuu 2026)
- Valtiokonttori: ASP-säästäminen ja ASP-lainat
- Valtiokonttori: Ohje asuntosäästölainoitukseen 1.6.2026 alkaen
- Verohallinto: Asunto-osakkeen ostajan varainsiirtovero
- Verohallinto: Varainsiirtoverolaskuri
- OP: Asuntolaina (esimerkkilaskelma)

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.