
Kiinteän ja vaihtuvan koron erot lyhyesti
| Kiinteä korko | Vaihtuva korko | |
|---|---|---|
| Korko | pysyy samana sovitun ajan | muuttuu viitekoron mukana |
| Kuukausierä | ennakoitava | voi nousta tai laskea |
| Koron lasku | ei hyödy | hyötyy |
| Ennenaikainen takaisinmaksu | voi aiheuttaa kuluja | ei yleensä kuluja |
Finanssivalvonnan mukaan kiinteäkorkoisessa lainassa korko pysyy samana sovitun ajan eikä muutu yleisen korkotason vaihtelun mukaan.
Laskuesimerkki: kiinteä vai vaihtuva korko 5 vuoden aikana
Esimerkissä 200 000 euron asuntolaina maksetaan 25 vuodessa, ja vertailussa ovat ensimmäisen 5 vuoden korot.
| Vaihtoehto | Korot 5 vuodessa |
|---|---|
| Vaihtuva korko 3,786 %, ei muutosta | noin 35 500 € |
| Kiinteä korko 4,2 % viideksi vuodeksi | noin 39 500 € |
| Vaihtuva korko, nousee 2 %-yksikköä toisesta vuodesta | noin 50 800 € |
Laskuesimerkki. Kiinteän koron 4,2 % on havainnollistava oletus, ei pankin tarjous. Luvut ovat havainnollistavia.
Esimerkissä kiinteä korko maksaa noin 4 000 euroa enemmän, jos korot pysyvät ennallaan, mutta noin 11 300 euroa vähemmän jos korko nousee 2 %-yksikköä.
Kiinteän koron hinta on siis vakuutus koronnousua vastaan.
Kiinteän koron purkaminen lainassa
KKV:n mukaan kuluttajaluotossa lainanantaja voi periä korvausta ennenaikaisesta takaisinmaksusta vain kiinteän koron ajalta; enintään 1 % maksetusta määrästä tai 0,5 %, jos laina-aikaa on jäljellä alle vuosi.
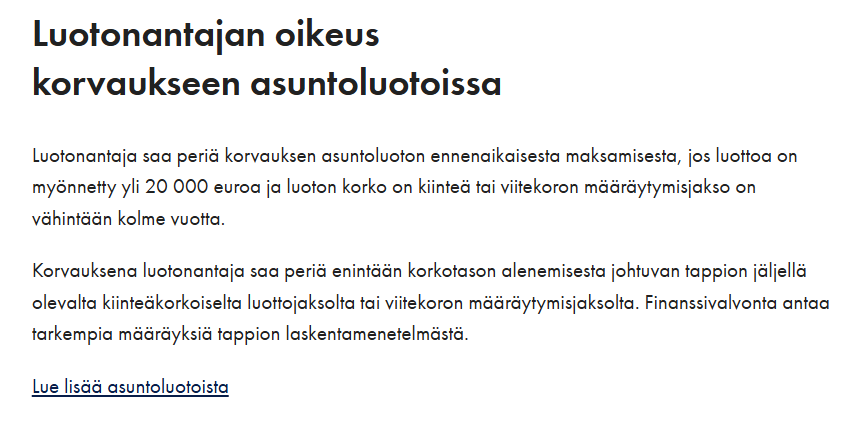
Yli 20 000 euron asuntoluotoissa, joissa on kiinteä korko tai vähintään 3 vuoden viitekorkojakso, lainanantaja voi KKV:n mukaan periä korvausta vain korkotason laskusta aiheutuvasta menetyksestä.
Jos korot ovat laskeneet kiinteän koron sopimisen jälkeen, purkukustannus voi siis olla merkittävä.
Muut suojausvaihtoehdot kuin kiinteä korko
Kiinteän koron lisäksi pankit tarjoavat esimerkiksi korkoputkia ja korkokattoja, joissa viitekorolle asetetaan ylä- ja mahdollisesti alaraja.
Esimerkiksi Danske Bankin korkoputken voi ottaa 5, 7 tai 10 vuodeksi.
Lisää sivulla asuntolainan korkosuojaus.
Kenelle kiinteä tai vaihtuva korko sopii?
Lainoja.org ei suosittele kiinteää tai vaihtuvaa korkoa enemmän kuin toista.
Olennaista on, kestääkö oma talous vaihtuvan koron nousun. Finanssivalvonta kehottaa käyttämään omissa laskelmissa matalan korkotason aikana vähintään 6 % korkoa (”stressitesti”).
Budjetin kestävyyttä voi testata maksukykylaskurilla.
Usein kysyttyä
Kumpi on halvempi, kiinteä vai vaihtuva korko?
Voiko kiinteäkorkoisen lainan maksaa etuajassa?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.