
Mitä lainojen yhdistäminen tarkoittaa?
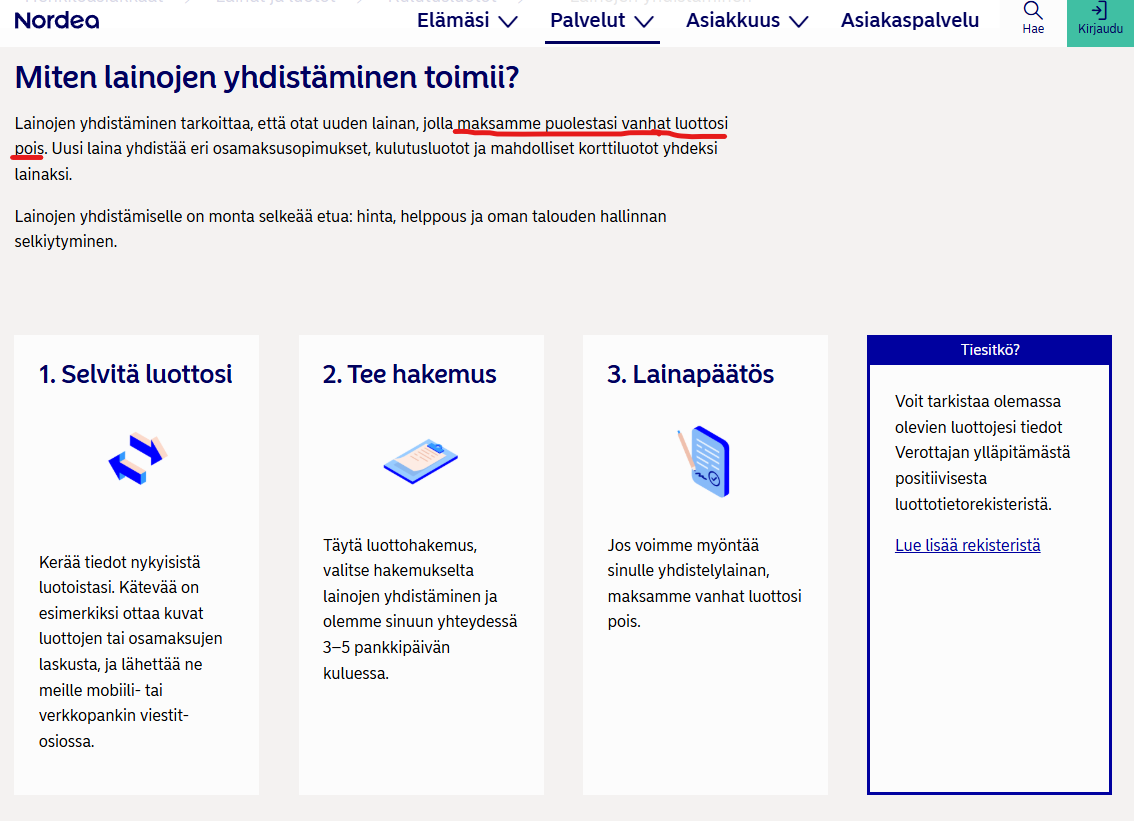
Lainojen yhdistämisessä otetaan uusi laina, jolla maksetaan pois aiemmat luotot.
Uutta lainaa kutsutaan yhdistelylainaksi, uudelleenrahoitukseksi tai pankin omalla tuotenimellä.
Esimerkiksi Nordea kertoo maksavansa vanhat lainat pois suoraan, kun lainojen yhdistäminen tehdään sen Joustoluotolla.
Velkojen yhdistämisen jälkeen lainanhoito voi helpottua, koska maksettavana on yksi erä yhdelle lainanantajalle.
Kulujen kannalta lainojen yhdistämisellä on merkitystä vain, jos uuden lainan kokonaiskulut ovat pienemmät kuin nykyisten lainojen yhteenlasketut kulut.
Mitä lainoja voi yhdistää?
Yhdistettävät lainat riippuvat lainanantajasta ja siitä, onko uusi yhdistelylaina vakuudeton vai vakuudellinen.
- Kulutusluotot: Vakuudettomat kertaluotot ja joustoluotot.
- Luottokorttivelat: Korttien luotto-osuudet, joista kerrotaan lisää sivulla luottokorttien yhdistäminen.
- Osamaksut: Esimerkiksi Nordea mainitsee yhdistettäviksi osamaksut autorahoitusta lukuun ottamatta.
- Asuntolaina: Vakuudettomaan lainaan asuntolainaa ei yhdistetä, mutta kulutusluottoja voi joissain tapauksissa siirtää asuntovakuudelliseen lainaan. Lisää sivulla kulutusluottojen yhdistäminen asuntolainaan.
Nordean ehdot katsottu Nordean sivulta 6.10.2026, tarkista muutokset pankin sivuilta.
Laskuesimerkki: kolme lainaa yhdeksi yhdistelylainaksi
Esimerkissä yhdistetään kolme lainaa, joiden yhteissaldo on 10 000 euroa.
| Yhdistettävä laina | Saldo | Korko | Jäljellä | Kulut |
|---|---|---|---|---|
| Laina 1 | 3 000 € | 15 % | 3 v | 0 €/kk |
| Laina 2 | 5 000 € | 12 % | 4 v | 3 €/kk |
| Laina 3 | 2 000 € | 19 % | 2 v | 2 €/kk |
Nykyisiä lainoja verrataan 9 % yhdistelylainaan, jossa on 50 euron avausmaksu ja 5 euron kuukausimaksu.
| Vaihtoehto | Kuukausierä | Korot ja kulut yhteensä |
|---|---|---|
| Nykyiset lainat | 341,48 € | noin 2 676 € |
| Yhdistelylaina, 4 vuotta | 253,85 € | noin 2 235 € |
| Yhdistelylaina, 6 vuotta | 185,26 € | noin 3 388 € |
Laskuesimerkki. Luvut ovat havainnollistavia, eivätkä ne kuvaa minkään lainanantajan tarjousta. Esimerkin 19 % laina kuvaa aiemmin otettua luottoa, sillä uusien kulutusluottojen korko saa olla jaksolla 1.7.–31.12.2026 enintään 17,5 %.
4 vuoden yhdistelylainalla sekä kuukausierä että kokonaiskulut pienenevät.
6 vuoden yhdistelylainalla kuukausierä pienenee eniten, mutta kokonaiskulut kasvavat noin 712 euroa nykyisiin lainoihin verrattuna, koska korkoa maksetaan pidempään.
Omien lainojen yhdistämistä voi laskea samalla tavalla yhdistelylainalaskurilla.
Milloin lainojen yhdistäminen pienentää kuluja?
- Yhdistelylainan korko on selvästi matalampi: Erityisesti, kun yhdistettävänä on kalliita luottokorttivelkoja, vippejä tai joustoluottoja.
- Laina-aika ei pitene merkittävästi: Kun uusi laina-aika vastaa nykyisten lainojen jäljellä olevaa aikaa.
- Kuukausimaksut vähenevät: Usean lainan kuukausimaksut korvautuvat yhdellä.
Milloin lainojen yhdistäminen ei kannata kulujen kannalta?
- Laina-aika pitenee paljon: Pienempi erä voi tarkoittaa suurempia kokonaiskuluja, kuten esimerkin 6 vuoden vaihtoehdossa.
- Yhdistelylainan kulut ovat suuret: Avaus- ja kuukausimaksut voivat syödä korkosäästön, etenkin pienissä summissa.
- Vanhat luotot otetaan uudelleen käyttöön: Jos maksetut luottokortit sekä joustoluotot jäävät auki ja niitä käytetään uudelleen, velkaa on lopulta enemmän kuin ennen lainojen yhdistämistä.
Syitä siihen, miksi lainojen yhdistäminen ei aina onnistu, käydään läpi sivulla miksi lainojen yhdistäminen ei onnistu.
Yhdistelylainan kannattavuutta arvioidaan sivulla kannattaako lainat yhdistää?
Miten lainojen yhdistäminen etenee?
- Nykyisten lainojen kartoitus: Jokaisen lainan saldo, korko, kuukausimaksut ja jäljellä oleva laina-aika kootaan yhteen. Positiivisesta luottotietorekisteristä näkee omat luotot Verohallinnon asiointipalvelussa.
- Yhdistelylainan hakemus: Yhdistelylainaa haetaan pankista tai lainanvälittäjän kautta, ja lainahakemuksessa ilmoitetaan yhdistettävät lainat.
- Luottopäätös: Lainanantaja arvioi luottokelpoisuuden. Nordea ilmoittaa päätöksen tulevan 3–5 pankkipäivässä.
- Vanhojen lainojen maksaminen: Lainanantaja maksaa vanhat lainat suoraan tai rahat maksetaan hakijalle, joka maksaa lainat itse pois.
- Vanhojen luottojen päättäminen: Maksetut luottokortit ja joustoluotot voi irtisanoa, jotta niitä ei käytetä uudelleen.
Pankit ja lainanvälittäjät lainojen yhdistämisessä
Yhdistelylainaa tarjoavat sekä pankit että lainanvälittäjien kumppanit.
| Toimija | Tuote | Ilmoitetut ehdot |
|---|---|---|
| Nordea | Joustoluotto lainojen yhdistämiseen | 3 kk Euribor + 2,90–8,90 % asiakkuuden mukaan, avaus 0 €, enintään 12,50 €/kk; esimerkki 8 000 €, 76 kk: todellinen vuosikorko 15,0 % (4/2026) |
| Svea Bank | Yhdistelylaina | 2 000–50 000 €, 2–15 v, korko alk. 8,99 %, avaus alk. 0 €, alk. 5 €/kk; esimerkki 7 500 €, 5 v: todellinen vuosikorko 12,06 % |
| Bank Norwegian | Lainojen yhdistäminen | 1 000–70 000 €, 1–15 v, nimelliskorko 9,29–16,99 %, perustamismaksu 0 €, 0–5 €/kk lainasumman mukaan; todellinen vuosikorko alk. 9,70 % |
| Instabank | Lainojen yhdistäminen | 500–50 000 €, enintään 15 v, korko alk. 7,99 %, avaus 0–90 €, 5 €/kk yli 2 000 €:n lainoissa; esimerkki 10 000 €, 10 v, nimelliskorko 13,49 %: todellinen vuosikorko 15,39 % |
| Sortter | Yhdistelylainan kilpailutus | 1 000–70 000 €, 1–20 v; esimerkki 25 000 €, 12 v, korko 5 %, 5 €/kk: todellinen vuosikorko 5,53 % |
Katsottu Nordean ja Sortterin sivuilta 6.10.2026 sekä Svea Bankin, Bank Norwegianin ja Instabankin sivuilta 7.10.2026, tarkista muutokset palveluntarjoajan sivuilta ja huomioi asiakasedut. Esimerkit eivät ole lainatarjouksia.
Myös muut pankit ja lainanvälittäjät tarjoavat lainoja velkojen yhdistämiseen. Niiden ehtoja on koottu sivuille lainavertailu ja lainanvälittäjät.
Vakuudettoman yhdistelylainan laina-aika on käytännössä useimmilla lainanantajilla enintään 15 vuotta, ja vain osa lainanvälittäjien kumppaneista tarjoaa 20 vuoden laina-aikaa.
Pitkä laina-aika tarkoittaa yhdistelylainassa matalaa kuukausierää, mutta suuria kokonaiskuluja.
Lainojen yhdistäminen ja maksuvaikeudet
Kilpailu- ja kuluttajavirasto mainitsee luottojen yhdistämisen yhtenä keinona maksuvaikeuksissa.
KKV:n mukaan luotonantajan kanssa voi neuvotella pienten luottojen yhdistämisestä yhdeksi isommaksi ja edullisemmaksi luotoksi.
Jos maksuhäiriömerkintä on jo tullut, yhdistelylainan saaminen pankista on yleensä vaikeaa, koska luotonantajan on arvioitava hakijan luottokelpoisuus.
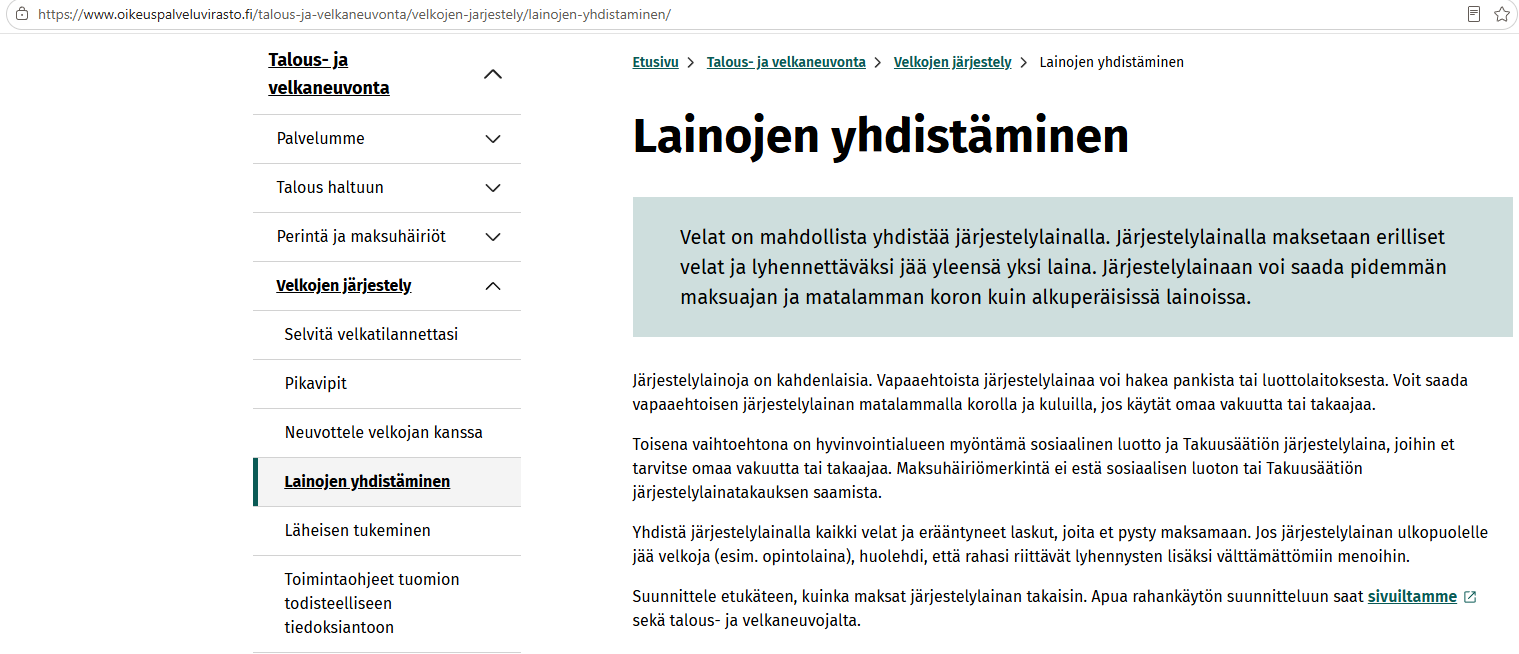
Silloin vaihtoehtoja ovat esimerkiksi maksujärjestelyt luotonantajien kanssa, talous- ja velkaneuvonta sekä tarvittaessa käräjäoikeuden päätöksellä velkajärjestely.
Apua saa maksutta. Oikeusaputoimistojen talous- ja velkaneuvonta auttaa kartoittamaan velat sekä neuvottelemaan velkojien kanssa. Palvelu on maksuton.
Pikavippien yhdistäminen ja velkakierre
Usean pienen kalliin luoton yhdistäminen yhdeksi edullisemmaksi lainaksi voi katkaista kierteen, jossa uusia luottoja otetaan vanhojen maksamiseen.
Lainojen yhdistäminen auttaa kuitenkin vain, jos uusia pieniä luottoja ei oteta yhdistämisen jälkeen.
Keinoja pikavippien maksamiseen ja velkakierteen katkaisemiseen käydään läpi sivuilla pikavipit ja velkakierre.
Lainojen yhdistäminen: kokemuksia ja esimerkkitilanteita
Lainojen yhdistämiseen liittyviä tyypillisiä tilanteita laskelmineen on koottu sivulle lainojen yhdistäminen kokemuksia.
Varoitus! Lainasta aiheutuu kustannuksia. Yhdistelylainakin on uutta velkaa, jonka korko ja kulut maksetaan lainasumman lisäksi.
Testaa tietosi ennen hakemusta. Takuusäätiöllä on tietovisa yhdistelylainoista. Jos et hae uutta lainaa, velkojen maksujärjestys -laskuri näyttää, miten velat saa maksettua nykyisillä erillä.
Usein kysyttyä
Mitä lainoja voi yhdistää?
Laskeeko lainojen yhdistäminen aina kuluja?
Maksaako pankki vanhat lainat suoraan lainojen yhdistämisessä?
Voiko lainat yhdistää, jos on maksuhäiriömerkintä?
Voiko kulutusluotot yhdistää asuntolainaan?
Kannattaako vanhat luottokortit irtisanoa lainojen yhdistämisen jälkeen?
Lähteet ja lisätietoa
- Nordea: Lainojen yhdistäminen
- Sortter: Lainojen yhdistäminen
- KKV: Apua luoton maksuvaikeuksiin
- KKV: Luoton ennenaikainen takaisinmaksu
- KKV: Luottosopimuksen tekeminen
- Verohallinto: Positiivinen luottotietorekisteri
- Oikeuspalveluvirasto: Talous- ja velkaneuvonta
- Oikeuspalveluvirasto: Velkajärjestely
- Finlex: Kuluttajansuojalaki
- Svea Bank: Yhdistelylaina
- Bank Norwegian: Lainojen yhdistäminen
- Instabank: Lainojen yhdistäminen

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.