
Mitä lainavertailu tarkoittaa?
Lainavertailussa samaa lainaa verrataan usean lainanantajan ehtojen välillä.
Vertailun tavoitteena on selvittää, mikä vaihtoehto on kaikkine kuluineen edullisin ja mitkä ehdot sopivat omaan talouteen parhaiten.
Vertailua voi tehdä kahdella tavalla:
- Julkaistujen ehtojen vertailu: Pankkien hinnastoista ja tuotesivuilta näkee korkojen vaihteluvälit, kulut ja esimerkkilaskelmat.
- Henkilökohtaisten tarjousten vertailu: Todellinen hinta selviää vasta lainatarjouksesta, koska marginaali määräytyy yleensä hakijakohtaisesti.
Julkaistut ehdot antavat suunnan, mutta henkilökohtaisia tarjouksia voi pyytää usealta pankilta tai lainanvälittäjän kautta.
Tästä tarkemmin sivulla lainan kilpailuttaminen.
Mitä lainavertailussa kannattaa verrata?
Lainan hintaa kuvaa parhaiten todellinen vuosikorko yhdessä luoton kokonaiskustannuksen kanssa.
| Luku | Mitä se kertoo? | Huomioitavaa |
|---|---|---|
| Todellinen vuosikorko | Koron ja kaikkien kulujen vuotuinen hinta prosentteina | Paras yksittäinen vertailuluku, kun lainasumma ja laina-aika ovat samat |
| Kokonaiskustannus | Paljonko lainasta maksetaan yhteensä euroina | Kasvaa laina-ajan pidentyessä, vaikka erä pienenee |
| Nimelliskorko | Viitekorko ja marginaali yhteensä | Ei sisällä avaus- tai kuukausimaksuja |
| Kuukausierä | Paljonko lainanhoitoon menee kuukaudessa | Pieni erä voi tarkoittaa kalliimpaa lainaa |
| Kulut | Avausmaksu ja kuukausimaksut | Nostavat pienten lainojen todellista vuosikorkoa eniten |
Kuluttajansuojalain mukaan todellinen vuosikorko lasketaan kaikille lainanantajille samalla tavalla, joten se on vertailukelpoinen kaikkien pankkien välillä.
Todellinen vuosikorko kuitenkin riippuu lainasummasta ja laina-ajasta. Täten vertailtavien tarjousten summan ja maksuajan pitää olla samat.
Lisätietoa on sivulla todellinen vuosikorko.
Esimerkki: pienempi korko ei aina tarkoita halvempaa lainaa
Esimerkissä verrataan kahta 8 000 euron lainaa, joiden laina-aika on 4 vuotta.
| Laina A | Laina B | |
|---|---|---|
| Nimelliskorko | 6,9 % | 5,9 % |
| Kulut | ei kuluja | avausmaksu 300 € ja 9 €/kk |
| Todellinen vuosikorko | noin 7,12 % | noin 10,81 % |
| Korot ja kulut yhteensä | noin 1 178 € | noin 1 733 € |
Laskuesimerkki. Luvut ovat havainnollistavia, eivätkä ne kuvaa minkään lainanantajan tarjousta.
Laina B:n nimelliskorko on 1 %-yksikön pienempi, mutta kulujen vuoksi se maksaa noin 555 euroa enemmän.
Omia tarjouksia voi verrata samalla tavalla todellisen vuosikoron laskurilla.
Pankkien vakuudettomat lainat vertailussa
Taulukossa ovat pankkien omilla sivuillaan julkaisemat tiedot vakuudettomista kulutusluotoista.
| Pankki | Lainasumma | Korko | Kulut |
|---|---|---|---|
| OP | 2 000–30 000 € | 3 kk Euribor + henkilökohtainen marginaali | 6 €/kk |
| Nordea | 2 000–50 000 € | 3 kk Euribor + 2,90–8,90 % asiakkuuden mukaan | avaus 0 €, enintään 12,50 €/kk |
| S-Pankki | 5 000–50 000 € | 3 kk Euribor + 4,50–14,99 % | avaus 0 €, 12,50 €/kk |
| Aktia | 2 500–20 000 € | 3 kk Euribor + 4,5–11,5 % | 0,304 % lainasummasta/kk, enintään 12,50 €/kk |
| Danske Bank (Etulaina) | 5 000–25 000 € | 12 kk Euribor + 4,9 % | avaus 90 €, 5 €/erä |
| POP Pankki (Kotitalouslaina) | 2 000–20 000 € | 3 kk Euribor + 4,9 tai 5,9 % | avaus 0 €, 2,90–7,90 €/kk |
Katsottu pankkien hinnastoista ja tuotesivuilta 6.10.2026, tarkista muutokset pankin sivuilta ja huomioi asiakasedut. Osa tuotteista on tarjolla vain tietyille asiakasryhmille.
Pankkien esimerkkilaskelmat ja tuotekohtaiset ehdot on koottu sivulle vakuudeton laina. Pankkien tiedot on puolestaan koottu laajemmin sivulle pankit.
Digitaalisten pankkien ja rahoituslaitosten lainat vertailussa
Digitaaliset pankit ja rahoituslaitokset myöntävät kulutusluottoja verkossa. Suurin osa niistä on ulkomaisia pankkeja, jotka toimivat Suomessa sivuliikkeen kautta tai kotivaltionsa toimiluvalla.
| Pankki | Lainasumma | Korko | Kulut | Pankin ilmoittama esimerkki |
|---|---|---|---|---|
| Svea Bank | 2 000–50 000 € | alk. 8,99 % | avaus alk. 0 €, alk. 5 €/kk | 7 500 €, 5 v: todellinen vuosikorko 12,06 % |
| Santander | 2 000–50 000 € | 3 kk Euribor + 5,00–9,90 % | 49 € yli 5 000 €:n lainoissa, 6–8 €/kk | 20 000 €, 120 kk: todellinen vuosikorko 12,58 % |
| Bank Norwegian | 1 000–60 000 € | 1 kk Euribor + marginaali | 0–5 €/kk | 14 500 €, 10 v: todellinen vuosikorko 12,11 % |
| Instabank | 500–50 000 € | 7,99–17,50 % | avaus 0–90 €, 5 €/kk yli 2 000 €:n lainoissa | ei esimerkkiä tuotesivulla |
| Morrow Bank (joustoluotto) | 1 000–50 000 € | 8,50–16,25 % | avaus 0–49 €, 3–8 €/kk | 13 640 €, 5 v: todellinen vuosikorko 15,96 % |
| Saldo Bank | 1 000–10 000 € | 12,4–17,5 % | 0,01 %/päivä, enintään 150 €/v | 1 500 €: todellinen vuosikorko 19,85 % |
Katsottu pankkien tuotesivuilta ja hinnastoista 7.10.2026, tarkista muutokset pankin sivuilta ja huomioi asiakasedut. Esimerkkien lainasummat ja laina-ajat poikkeavat toisistaan, joten todelliset vuosikorot eivät ole keskenään suoraan vertailukelpoisia. Sivuston kirjoittaja työskenteli Svea Bankilla 2020–2021, eikä Lainoja.orgilla ole yhteistyötä pankin kanssa.
Digitaalisten lainanantajien tiedot ja yhtiöiden kotimaat on koottu sivulle pankit.
Lainanvälittäjät vertailussa
Lainanvälittäjä välittää yhden lainahakemuksen useammalle lainanantajalle. Hakija saa lainatarjoukset vertailtavaksi samaan asiakasportaaliin.
Alla ovat välittäjien omilla sivuillaan julkaisemat tiedot.
| Välittäjä | Lainasummat | Laina-aika | Lainanantajia | Välittäjän ilmoittama esimerkki |
|---|---|---|---|---|
| Sortter | 1 000–70 000 € | 1–20 v | yli 20 | 20 000 €, 9 v, korko 6 %, 5 €/kk: todellinen vuosikorko 6,7 % |
| Omalaina | 500–70 000 € | 1–20 v | 21 | 10 000 €, 8 v, korko 5,80 %, avaus 35 €, 5 €/kk: todellinen vuosikorko 7,12 % |
| Rahalaitos | 500–70 000 € | 1–20 v | 21 | 15 000 €, 8 v, korko 5,80 %, avaus 35 €, 5 €/kk: todellinen vuosikorko 6,74 % |
| Axolaina | 500–70 000 € | 1–20 v | yli 20 | 10 000 €, 10 v, korko 6 %: todellinen vuosikorko 7,21 % |
| Zmarta | 500–70 000 € | 1–20 v | 20 | – |
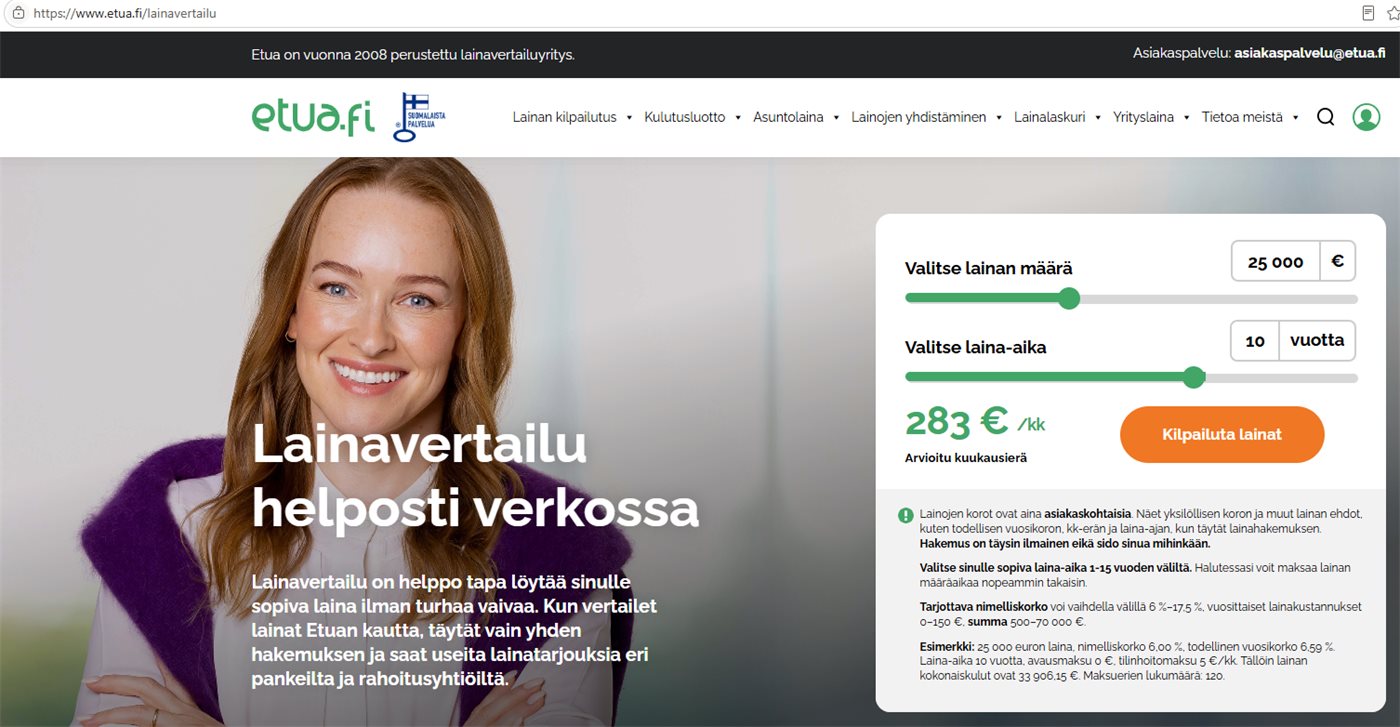
| Etua | 500–70 000 € | 1–15 v | yli 20 | 25 000 €, 10 v, korko 6,00 %, 5 €/kk: todellinen vuosikorko 6,59 % |
| Rahoitu | 1 000–70 000 € | 1–20 v | 17 | 40 000 €, 10 v, korko 5,80 %, avaus 49 €: todellinen vuosikorko 5,99 % |
Katsottu välittäjien omilta sivuilta ja hakulomakkeista 6.–15.10.2026. Lainanantajien määrä on välittäjän oma ilmoitus tai laskettu sen yhteistyökumppanisivulta, tarkista muutokset välittäjän sivuilta. Välittäjien esimerkit eivät ole lainatarjouksia, ja lopullinen korko määräytyy lainanantajan luottopäätöksessä.
Kaikki taulukon välittäjät ilmoittavat palvelunsa olevan hakijalle maksuton. Esimerkiksi Rahoitu kertoo saavansa komission pankeilta, ei lainanhakijalta.
Välittäjien kumppaneina on sekä pankkeja että muita luotonantajia, ja lainatarjouksen tehnyt yritys selviää aina tarjouksesta.
Välittäjien toimintaa käsitellään tarkemmin sivulla lainanvälittäjät.
Lainavertailu: pankki vai lainanvälittäjä?
Lainan hakemisessa oman pankin ja lainanvälittäjän kautta on omat eronsa.
| Oma pankki | Lainanvälittäjä | |
|---|---|---|
| Tarjousten määrä | yksi tarjous per hakemus | useita tarjouksia yhdellä hakemuksella |
| Asiakasedut | marginaaliin voi vaikuttaa asiakkuuden laajuus | riippuu lainanantajasta |
| Lainanantajat | vain kyseinen pankki | pankkeja ja muita luotonantajia |
| Tietojen luovutus | tiedot jäävät pankille | tiedot välitetään kumppaneille hakemuksen käsittelyä varten |
Eroja käydään läpi tarkemmin sivulla lainanvälittäjä vai pankki.
Lainojen vertailu lainatyypeittäin
Eri lainatyypeissä vertailtavat asiat painottuvat hieman eri tavoin.
Esimerkiksi OP ilmoittaa osamaksurahoituksen esimerkissä 35 000 euron luotolle 6 vuoden maksuajalla todelliseksi vuosikoroksi 7,1 %, kun perustamismaksu on 299 euroa ja laskutuspalkkio 12 euroa kuukaudessa.
Saman pankin luottokortin esimerkissä 2 000 euron luoton todellinen vuosikorko on 17,88 %, kun luotto maksetaan takaisin vuodessa.
Katsottu OP:n sivuilta 6.10.2026, tarkista muutokset OP:n sivuilta ja huomioi asiakasedut.
Esimerkit osoittavat, että lyhyiden ja pienten luottojen todellinen vuosikorko on yleensä selvästi korkeampi kuin suurempien kertaluottojen.
Lainavertailu vaihe vaiheelta
- Tarpeen määrittely: Lainasumma ja laina-aika päätetään ennen vertailua, jotta tarjoukset ovat keskenään vertailukelpoisia.
- Budjetin tarkistus: Kuukausierän on mahduttava budjettiin myös koron noustessa, mitä voi testata maksukykylaskurilla.
- Julkaistujen ehtojen läpikäynti: Pankkien ja välittäjien hinnastoista näkee korkojen vaihteluvälit ja kulut.
- Lainatarjousten pyytäminen: Henkilökohtaiset tarjoukset voi pyytää omasta pankista, muista pankeista tai lainanvälittäjän kautta.
- Lainatarjousten vertailu: Lainatarjouksista verrataan ensisijaisesti todellista vuosikorkoa ja kokonaiskustannusta euroina.
- Ehtojen tarkistus: Ennen lainasopimusta luetaan vakiomuotoiset eurooppalaiset kuluttajaluottotiedot, joista näkyvät kaikki kulut ja ehdot.
Lainatarjousten vertailun muistilista
Kun lainatarjouksia on useampi, ne kannattaa koota rinnakkain samoilla tiedoilla.
| Tieto | Mistä se löytyy? |
|---|---|
| Lainanantajan nimi | tarjous ja sopimus |
| Lainasumma ja laina-aika | tarjous |
| Nimelliskorko ja viitekorko | tarjous ja kuluttajaluottotietolomake |
| Avausmaksu ja kuukausimaksut | kuluttajaluottotietolomake |
| Todellinen vuosikorko | tarjous ja kuluttajaluottotietolomake |
| Luoton kokonaiskustannus euroina | kuluttajaluottotietolomake |
| Maksuvapaat kuukaudet ja lisälyhennykset | lainan ehdot |
Miten Lainoja.org vertailee?
Lainoja.orgin vertailut perustuvat pankkien ja välittäjien omilla sivuillaan julkaisemiin tietoihin.
- Päivätyt tiedot: Jokaisessa taulukossa on päivämäärä, jolloin tiedot on katsottu.
- Lähteet näkyvissä: Sivun lopussa ovat linkit lähteisiin, joista mainitut tiedot voi tarkistaa.
- Ei järjestystä rahan perusteella: Lainoja.org ei saa korvausta pankeilta tai välittäjiltä, eikä taulukoiden järjestys ole paremmuusjärjestys.
Menetelmä on kuvattu tarkemmin sivulla miten vertailemme. Riippumattomuudesta kerrotaan sivulla riippumattomuus.
Yleisimmät virheet lainavertailussa
- Vain kuukausierän vertaaminen: Pidempi laina-aika pienentää erää, mutta kasvattaa lainan kokonaiskuluja.
- Vain nimelliskoron vertaaminen: Avaus- ja kuukausimaksut jäävät huomiotta.
- Eri summien ja aikojen vertaaminen: Todellinen vuosikorko ei ole vertailukelpoinen, jos lainasumma tai laina-aika eroavat tarjouksissa.
- Koronnousun unohtaminen: Euriboriin sidotun lainan erä muuttuu viitekoron mukana.
- Lisäpalveluiden ohittaminen: Esimerkiksi lainaturvavakuutus on erillinen kulu, joka ei aina näy todellisessa vuosikorossa.
Koronnousun vaikutusta omaan budjettiin voi arvioida maksukykylaskurilla.
Asuntolainojen vertailu
Asuntolainoissa vertailu keskittyy yleensä marginaaliin, koska viitekorko on useimmiten sama 12 kuukauden Euribor.
Suomen Pankin mukaan uusien asuntolainojen keskikorko oli elokuussa 2026 3,35 %. Tammikuussa 2026 uusien asuntolainojen keskimarginaali oli 0,52 %.
Pienikin marginaaliero tarkoittaa pitkässä asuntolainassa merkittävää rahasummaa, ja sitä voi laskea asuntolainalaskurilla.
Asuntolainan vertailusta kerrotaan lisää sivuilla asuntolainan marginaali ja asuntolainan kilpailuttaminen.
Lainavertailu ja oma maksukyky
Edullisinkin laina on velkaa, joka maksetaan takaisin tulevista tuloista.
Lainanantajan on arvioitava hakijan luottokelpoisuus, mutta vain hakija itse tietää kaikki menonsa ja niiden muutokset.
Varoitus! Lainasta aiheutuu kustannuksia. Lainan korko ja kulut maksetaan lainasumman lisäksi, ja maksuvaikeuksissa apua saa maksutta talous- ja velkaneuvonnasta.
Usein kysyttyä
Mikä on paras luku lainojen vertailuun?
Maksaako lainavertailu jotain?
Miksi lainatarjouksen korko on eri kuin pankin esimerkissä?
Saako lainatarjouksen hylätä?
Saako Lainoja.org rahaa pankeilta tai välittäjiltä?
Kuinka usein lainavertailun tiedot päivitetään?
Lähteet ja lisätietoa
- OP: Vakuudeton laina
- OP: Lainat (osamaksu- ja luottokorttiesimerkit)
- Nordea: Kulutusluotot
- S-Pankki: Kulutusluotto
- Aktia: Käyttölaina
- Danske Bank: Etulaina
- POP Pankki: POP Kotitalouslaina
- Svea Bank: Kulutusluotto
- Santander Consumer Finance: Laina
- Bank Norwegian: Kulutusluotto
- Instabank: Laina
- Morrow Bank: Hintatiedot
- Saldo Bank: Kulutusluotto
- Sortter
- Omalaina
- Rahalaitos
- Axolaina
- Zmarta
- Etua
- Rahoitu: Tietoa palvelusta
- Suomen Pankki: Rahalaitosten tase, elokuu 2026
- Suomen Pankki: Asuntolainojen keskikoron kehitys tasaantunut (tammikuu 2026)
- KKV: Luoton hinta
- KKV: Luottosopimuksen peruminen
- Finlex: Kuluttajansuojalaki

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.