
Miten lainanvälittäjä toimii?
Lainanvälittäjä ei itse myönnä lainaa, vaan luottopäätöksen tekee aina lainanantaja.
- Lainahakemus: Hakija täyttää yhden lainahakemuksen välittäjän palvelussa ja tunnistautuu pankkitunnuksilla.
- Välitys: Lainanvälittäjä lähettää lainahakemuksen kumppaneilleen, joita voi olla kymmeniä.
- Luottopäätökset: Jokainen lainanantaja arvioi hakijan luottokelpoisuuden itse ja tekee tarjouksen tai kielteisen päätöksen.
- Lainatarjousten vertailu: Lainatarjoukset kootaan välittäjän palveluun, jossa niitä voi verrata.
- Sopimus: Hakija valitsee tarjouksen tai jättää kaikki hyväksymättä. Lainasopimus tehdään suoraan lainanantajan eli pankin kanssa.
Lainasopimuksen osapuolet ovat hakija ja lainanantaja, joten lainan ehdot, korko ja takaisinmaksu sovitaan lainanantajan kanssa.
Miten lainanvälittäjät ansaitsevat?
Kaikki tällä sivulla mainitut lainanvälittäjät ilmoittavat palvelunsa olevan hakijalle maksuton.
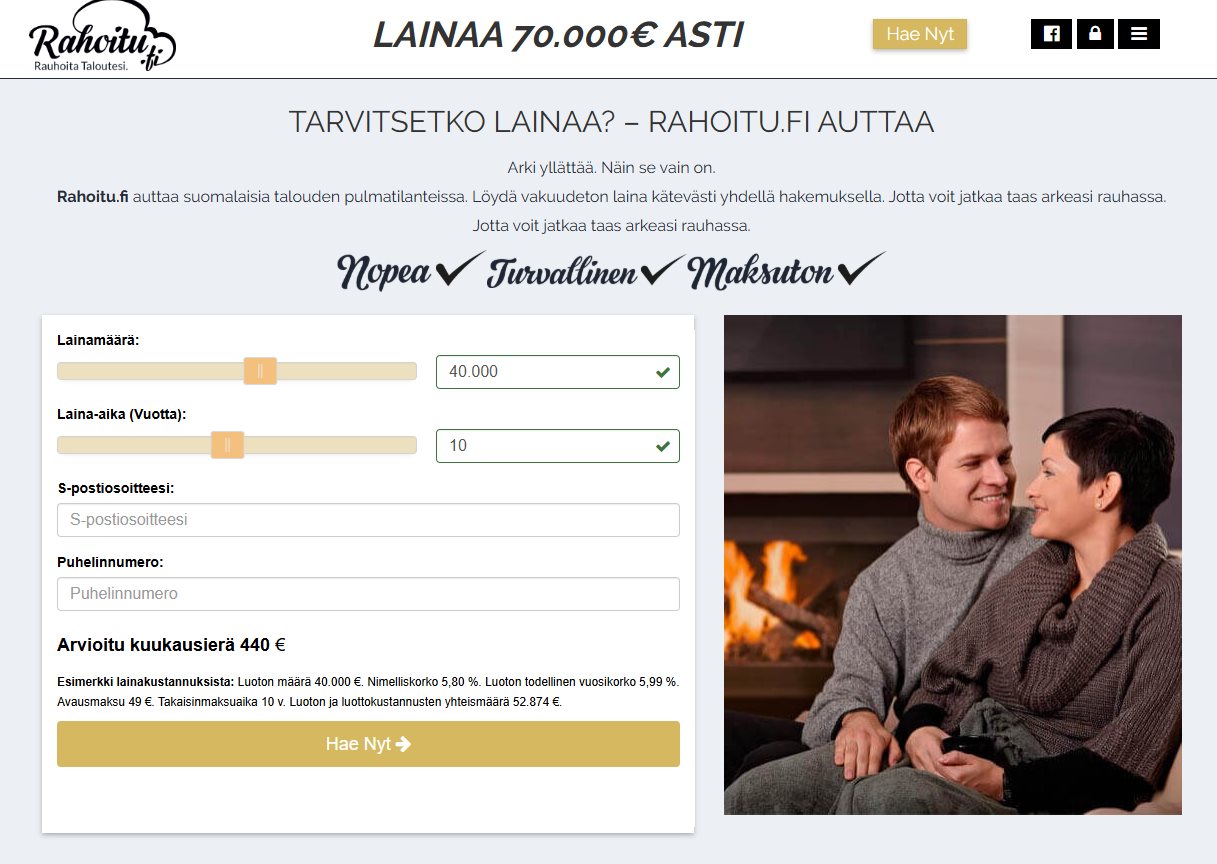
Esimerkiksi Rahoitu kertoo sivuillaan saavansa palkkionsa pankeilta.
Palkkio lainanantajalta tarkoittaa, että välittäjä saa tuloa vain silloin, kun sen kautta otetaan lainaa.
Mitä tämä tarkoittaa hakijalle? Välittäjän palvelu on maksuton, mutta välittäjällä on kaupallinen intressi siihen, että laina otetaan.
Tarjousten vertailussa ratkaisevaa on lainan todellinen vuosikorko ja kokonaiskustannus, ei se, missä järjestyksessä tarjoukset näytetään.
Lainanvälittäjät Suomessa
Taulukossa ovat lainanvälittäjien omilla sivuillaan julkaisemat tiedot.
| Välittäjä | Lainasummat | Laina-aika | Lainanantajia | Maksu hakijalle |
|---|---|---|---|---|
| Sortter | 1 000–70 000 € | 1–20 v | yli 20 | maksuton |
| Omalaina | 500–70 000 € | 1–20 v | 21 | maksuton |
| Rahalaitos | 500–70 000 € | 1–20 v | 21 | maksuton |
| Rahoitu | 1 000–70 000 € | 1–20 v | 17 | maksuton |
| Axolaina | 500–70 000 € | 1–20 v | yli 20 | maksuton |
| Zmarta | 500–70 000 € | 1–20 v | 20 | maksuton |
| Etua | 500–70 000 € | 1–15 v | yli 20 | maksuton |
Katsottu välittäjien omilta sivuilta ja hakulomakkeista 6.–15.10.2026. Lainanantajien määrä on välittäjän oma ilmoitus tai laskettu sen yhteistyökumppanisivulta, tarkista muutokset välittäjän sivuilta. Taulukon järjestys ei ole paremmuusjärjestys.
Välittäjien ilmoittamat esimerkkilaskelmat on koottu sivulle lainavertailu.
Välittäjien hakulomakkeissa laina-ajaksi voi valita enintään 15–20 vuotta, mutta käytännössä useimmat lainanantajat myöntävät vakuudettomia lainoja enintään 15 vuoden laina-ajalla.
Hakulomakkeissa kerrotaan yleensä, että suurin osa välittäjän kumppaneista rajaa laina-ajan 15 vuoteen. Eli 20 vuoden laina-aikaa tarjoaa vain osa kumppaneista.
Uusi laki: lainanvälittäjien rekisteröinti 20.11.2026
Laki eräiden kuluttajaluottojen välittäjistä (33/2026) tulee voimaan 20.11.2026.
- Rekisteröintivelvollisuus: Kuluttajaluottoja saa välittää vain elinkeinonharjoittaja, joka on rekisteröity Finanssivalvonnan luotonvälittäjärekisteriin.
- Rekisteröinnin edellytykset: Finanssivalvonta arvioi muun muassa välittäjän luotettavuuden sekä johdon koulutuksen ja työkokemuksen.
- Valvonta: Finanssivalvonta valvoo rekisteröityjä välittäjiä, ja sillä on oikeus määrätä hallinnollisia seuraamuksia.
- Pankit rajattu ulkopuolelle: Rekisteröitymisvelvollisuus ei koske luottolaitoksia eli pankkeja.
Laissa kuluttajaluottojen välityksellä tarkoitetaan luottojen esittelemistä tai tarjoamista kuluttajille korvausta vastaan sekä kuluttajien avustamista luottosopimusten tekemisessä.
Lisäksi kuluttajansuojalain muutokset tiukentavat 20.11.2026 alkaen luottojen markkinointia koskevia sääntöjä. Siitä kerrotaan sivulla kulutusluotto.
Lainanvälittäjän hyödyt ja rajoitukset
| Hyödyt | Rajoitukset |
|---|---|
| Yhdellä hakemuksella useita tarjouksia | Kumppaneina on myös muita kuin suomalaisia pankkeja |
| Tarjoukset samassa paikassa vertailtavina | Hakemuksen tiedot välitetään usealle yritykselle |
| Palvelu on hakijalle maksuton | Välittäjä saa palkkion vain, jos laina otetaan |
| Asiakaspalvelu auttaa hakemuksessa | Oman pankin asiakasedut eivät välttämättä näy tarjouksissa |
Oman pankin kautta hakemisen eroja käydään läpi sivulla lainanvälittäjä vai pankki.
Lainanvälittäjät, henkilötiedot ja markkinointi
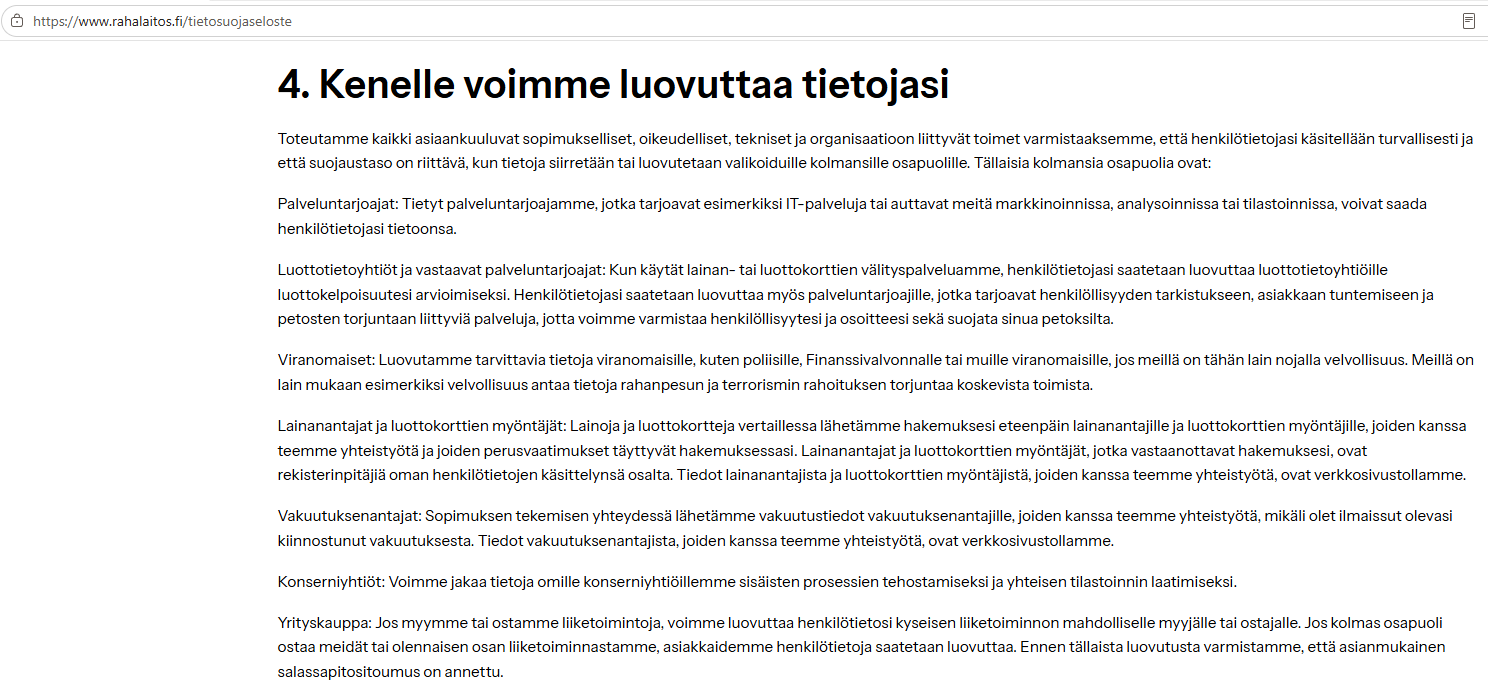
Lainanvälittäjän kautta haettaessa lainahakemuksen tiedot, kuten tulot, menot ja velat, välitetään välittäjän kumppaneille luottopäätöstä varten.
Välittäjän tietosuojaselosteesta näkee, kenelle tietoja luovutetaan ja kuinka kauan niitä säilytetään.
Hakulomakkeissa on usein erillinen suostumus markkinointiviestien vastaanottamiseen, esimerkiksi Omalainan ja Rahalaitoksen lomakkeissa, eikä lainahakemus edellytä sitä.
Mitä lainanvälittäjän kautta saaduista lainatarjouksista tarkistetaan?
- Lainanantajan nimi: Tarjouksesta näkee, kuka lainan myöntää ja kenen kanssa sopimus tehdään.
- Todellinen vuosikorko: Paras vertailuluku, kun lainasumma ja laina-aika ovat samat.
- Kokonaiskustannus: Paljonko laina maksaa yhteensä euroina.
- Laina-aika: Pitkä laina-aika pienentää erää, mutta kasvattaa kokonaiskuluja.
Tarjousten vertailua helpottaa todellisen vuosikoron laskuri.
Varoitus! Lainasta aiheutuu kustannuksia. Välittäjän kautta otettu laina on velkaa lainanantajalle, ja sen korko ja kulut maksetaan lainasumman lisäksi.
Usein kysyttyä
Maksaako lainanvälittäjän käyttö jotain?
Myöntääkö lainanvälittäjä lainan?
Onko lainanvälittäjien oltava rekisteröityjä?
Sitooko lainanvälittäjän kautta saatu lainatarjous?
Saako Lainoja.org rahaa lainanvälittäjiltä?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.