
Lainojen viitekorot
Finanssivalvonnan mukaan yleisimmin käytettyjä viitekorkoja ovat Euribor-korot ja pankkien omat prime-korot.
| Viitekorko | Kuka määrittää | Esimerkki |
|---|---|---|
| Euribor (1, 3, 6, 12 kk) | EMMI | 12 kk Euribor 3,186 % (5.10.2026) |
| Pankin prime-korko | pankki itse | Hypo Prime 1,50 % (6.10.2026) |
Lähteet: Suomen Pankki ja Hypon sivut, katsottu 6.10.2026.
Prime-koron muutoksista päättää pankki itse, kun taas Euribor määräytyy rahamarkkinoilla.
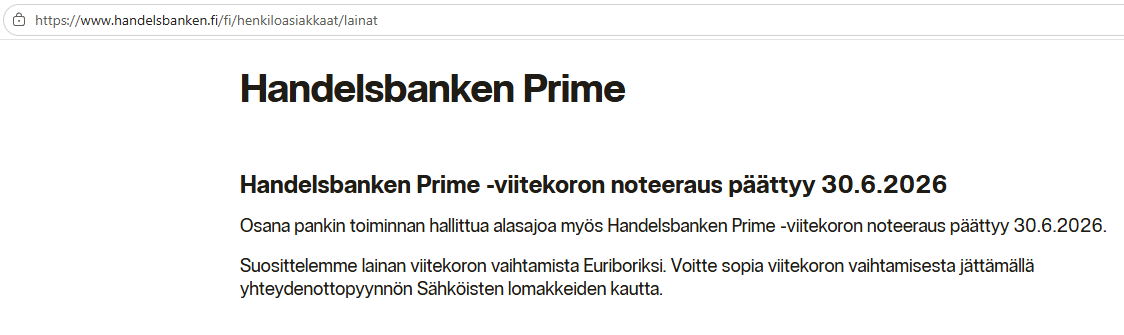
Handelsbanken ilmoitti sivuillaan, että sen Prime-viitekoron noteeraus päättyi 30.6.2026, ja kehotti asiakkaita vaihtamaan viitekoron Euriboriin.
Lainan viitekoron tarkistus
Viitekorkoon sidotun lainan korko tarkistetaan sovituin välein, esimerkiksi 12 kk:n Euriborissa kerran vuodessa ja 3 kk:n Euriborissa neljästi vuodessa.
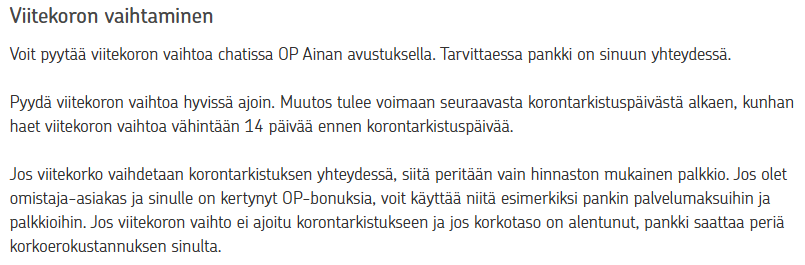
OP:n mukaan viitekoron vaihtoa kannattaa pyytää vähintään 14 päivää ennen koron tarkistuspäivää, jolloin muutos tulee voimaan seuraavasta tarkistuspäivästä.
Euriborista kerrotaan tarkemmin sivulla Euribor.
Korkolain viitekorko
Korkolain viitekorko on eri asia kuin lainan viitekorko.
Korkolaki 12 §. Viitekorko on Euroopan keskuspankin viimeisimpään perusrahoitusoperaatioon ennen kunkin puolivuotiskauden ensimmäistä päivää soveltama korko pyöristettynä ylöspäin lähimpään 0,5 %-yksikköön.
Suomen Pankki julkaisee viitekoron Suomen säädöskokoelmassa, ja se on voimassa 6 kuukautta.
| 1.7.–31.12.2026 | Arvo |
|---|---|
| Korkolain viitekorko | 2,5 % |
| Viivästyskorko (viitekorko + 7 %-yks.) | 9,5 % |
| Viivästyskorko kaupallisissa sopimuksissa (+8 %-yks.) | 10,5 % |
| Kulutusluottojen korkokatto (+15 %-yks., enintään 20 %) | 17,5 % |
Lähde: Suomen Pankki ja korkolaki, tarkistettu 6.10.2026.
Mihin korkolain viitekorkoa käytetään?
- Viivästyskorko: Myöhästyneelle maksulle voidaan periä viivästyskorkoa, joka on viitekorko lisättynä 7 %-yksiköllä.
- Korkokatto: Kulutusluoton korko saa olla enintään viitekorko lisättynä 15 %-yksiköllä, kuitenkin enintään 20 %.
Korkokatosta kerrotaan sivulla korkokatto.
Usein kysyttyä
Mikä on korkolain viitekorko nyt?
Mikä ero on Euriborilla ja prime-korolla?
Voiko lainan viitekoron vaihtaa toiseen?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.