
Mitä asuntolainatarjouksista verrataan?
- Marginaali: Korkomarginaali pysyy yleensä samana koko laina-ajan, joten sillä on suurin vaikutus kokonaiskuluihin.
- Viitekorko: Yleensä 12 kk:n Euribor. Eri viitekorot reagoivat korkomuutoksiin eri tahdissa.
- Kulut: Toimitusmaksu asuntolainan nostosta ja kuukausittainen luotonhoitomaksu.
- Todellinen vuosikorko: Kokoaa koron ja kulut yhteen vertailukelpoiseksi luvuksi.
- Joustot: Lyhennysvapaan, lisälyhennysten ja laina-ajan muutosten ehdot sekä kulut.
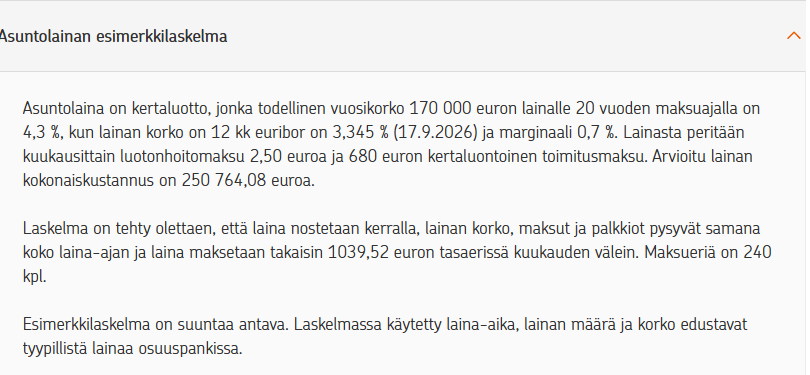
Esimerkiksi OP:n asuntolainan esimerkkilaskelmassa (12 kk Euribor 17.9.2026) toimitusmaksu on 680 euroa, luotonhoitomaksu 2,50 euroa kuukaudessa ja 170 000 euron lainan todellinen vuosikorko 4,3 % 20 vuoden laina-ajalla 0,7 % marginaalilla.
Paljonko marginaaliero vaikuttaa asuntolainan hintaan?
| Marginaali | Kuukausierä | Korot 25 vuodessa |
|---|---|---|
| 0,40 % | 1 010,50 € | noin 103 100 € |
| 0,60 % | 1 032,19 € | noin 109 700 € |
| 0,90 % | 1 065,19 € | noin 119 600 € |
Laskuesimerkki: 200 000 euroa, 25 vuotta, 12 kk Euribor 3,186 % (5.10.2026), korko pysyy samana, ei kuluja. Luvut ovat havainnollistavia.
Suomen Pankin mukaan uusien asuntolainojen keskimarginaali oli tammikuussa 2026 vain 0,52 %.
Marginaalista kerrotaan tarkemmin sivulla asuntolainan marginaali.
Asuntolainan kilpailutus vaihe vaiheelta
- Oma talous: Asuntolainan enimmäismäärä ja kestävä kuukausierä selvitetään 6 % korkotestillä (stressitesti), jota Finanssivalvonta suosittelee omiin laskelmiin.
- Asuntolainahakemukset: Asuntolainatarjousta haetaan useammasta pankista samalla lainasummalla ja laina-ajalla. Asuntolainaa haetaan esimerkiksi Osuuspankista, Säästöpankista ja Nordeasta.
- Luottotiedot: Pankit tarkistavat tiedot positiivisesta luottotietorekisteristä. Kyselyt näkyvät Verohallinnon asiointipalvelussa.
- Asuntolainatarjousten vertailu: Tarjouksista verrataan mm. marginaalia, kuluja ja todellista vuosikorkoa.
- Lisäpalvelut: Pankki voi tarjota parempaa marginaalia laajemman asiakkuuden ehdoin, joten lisäpalveluiden hinta kuuluu laskelmaan.
Olemassa olevan asuntolainan siirto
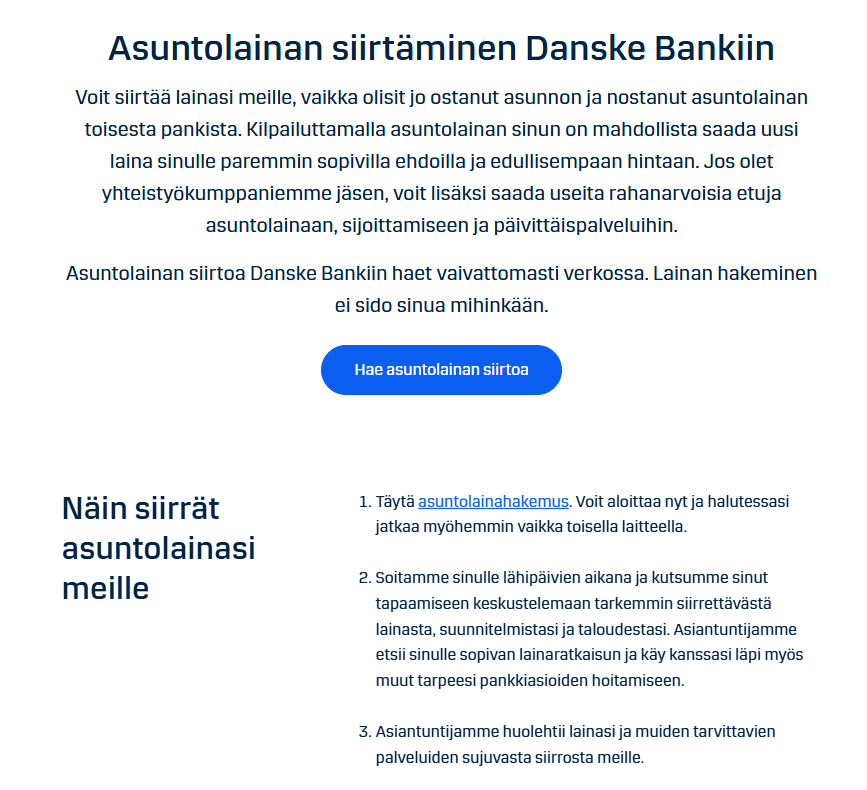
Olemassa olevan asuntolainan voi siirtää toiseen pankkiin, jolloin uusi pankki maksaa vanhan lainan pois ja vakuudet siirretään toiselle pankille.
Esimerkiksi Danske Bank kertoo sivuillaan selkeästi asuntolainan siirrosta toisesta pankista.
- Uuden lainan kulut: Toimitusmaksu ja mahdolliset vakuuksien siirtokulut.
- Korkosuojauksen purku: Kiinteän koron tai suojauksen purkamisesta voi aiheutua kustannus.
- Vaihtuva korko: Vaihtuvakorkoisesta asuntolainasta ei saa periä korvausta ennenaikaisesta takaisinmaksusta.
Olemassa olevan asuntolainan siirron kannattavuutta voi arvioida vertaamalla marginaalin tuomaa säästöä siirron kuluihin.
Asuntolainan kilpailutus ja lainanvälittäjät
Asuntolainoja välittävät asuntoluotonvälittäjät, jotka ovat Finanssivalvonnan valvonnassa.
Lainanvälittäjistä kerrotaan yleisesti sivulla lainanvälittäjät.
Usein kysyttyä
Kannattaako asuntolaina kilpailuttaa?
Voiko jo otetun asuntolainan kilpailuttaa?
Vaikuttaako useampi asuntolainahakemus luottotietoihin?
Lähteet ja lisätietoa
- OP: Asuntolaina (esimerkkilaskelma)
- Danske Bank: Asuntolainan siirto toisesta pankista
- Suomen Pankki: Asuntolainojen keskikoron kehitys tasaantunut
- Finanssivalvonta: Asuntolainat ja lainakatto
- Finanssivalvonta: Asuntoluotonvälittäjät
- KKV: Luoton ennenaikainen takaisinmaksu
- Verohallinto: Ilmoitus tilatuista luottotietorekisteriotteista

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.