
Miksi asuntolainan korko vaihtelee?
Finanssivalvonnan mukaan viitekorkoon sidotun lainan korko vaihtelee: esimerkiksi 12 kuukauden Euriboriin sidotun lainan korko tarkistetaan tasan vuoden välein.
Suomen Pankin mukaan tammikuussa 2026 uusista asuntolainoista 59 % oli sidottu 12 kk:n Euriboriin.
Koronnousun vaikutus näkyy suoraan kuukausierässä, ja sitä voi testata asuntolainalaskurilla.
Asuntolainan korkosuojauksen tavat
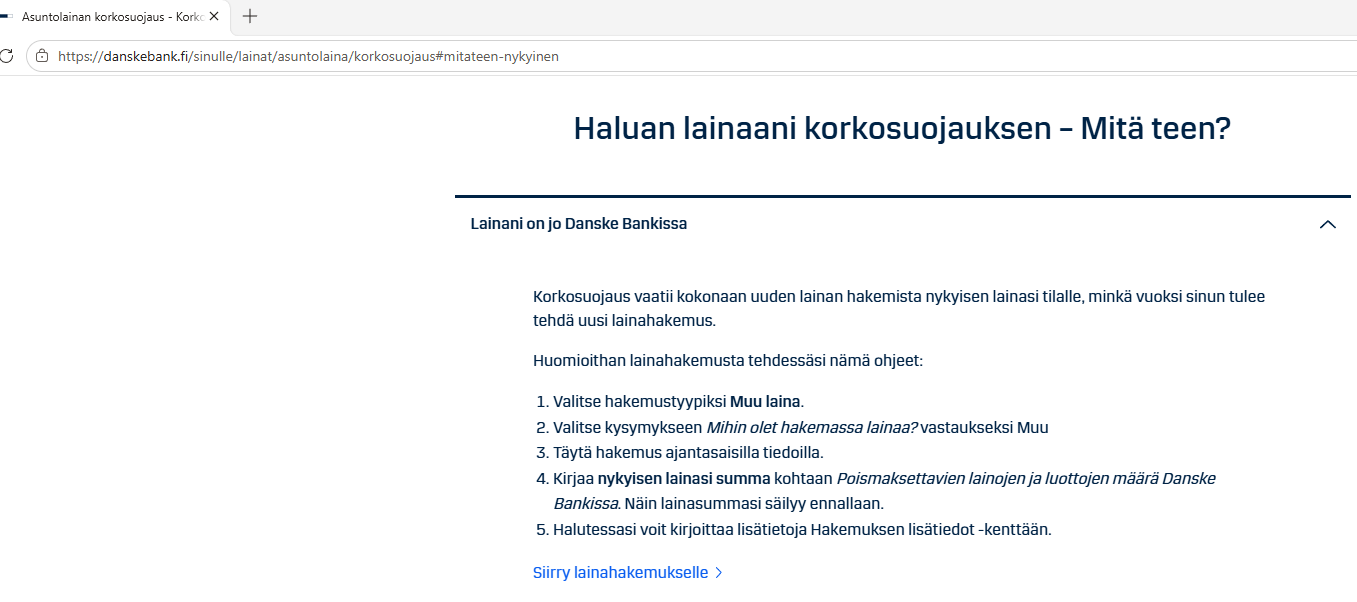
Esimerkiksi Danske Bank tarjoaa kiinteää korkoa ja korkoputkea, jonka voi ottaa 5, 7 tai 10 vuodeksi.
Katsottu Danske Bankin sivulta 6.10.2026, tarkista muutokset pankin sivuilta.
Mitä asuntolainan korkosuojaus maksaa?
Korkosuojauksen hinta riippuu suojaustavasta ja -ajasta sekä markkinatilanteesta.
- Kiinteä korko: Hinta näkyy korossa, joka voi olla korkeampi tai matalampi kuin vaihtuva korko solmimishetkellä.
- Korkokatto ja -putki: Niiden hinta määräytyy pankin ehtojen ja hinnaston mukaan.
- Purkukulut: Danske Bankin mukaan kiinteäkorkoisen lainan ennenaikaisesta takaisinmaksusta voidaan periä korvaus korkosuojauksen purkamisesta.
Korkosuojauksen hintaa voi verrata siihen, kuinka paljon kuukausierä nousisi esimerkiksi 2 %-yksikön koronnousussa.
Esimerkki: mitä koronnousu tekee asuntolainan erälle?
| Korko yhteensä | Kuukausierä | Muutos |
|---|---|---|
| 3,786 % | 1 032,19 € | – |
| 4,786 % | 1 144,38 € | +112,19 € |
| 5,786 % | 1 262,57 € | +230,38 € |
Laskuesimerkki: 200 000 euron laina, 25 vuotta, tasaerä, korko pysyy samana koko jäljellä olevan ajan. Luvut ovat havainnollistavia.
Finanssivalvonta suosittaa, että omaa lainanhoitokykyä arvioivissa laskelmissa käytetään matalan korkotason vallitessa vähintään 6 % korkoa.
Kiinteäkorkoisen asuntolainan ennenaikainen takaisinmaksu
KKV:n mukaan yli 20 000 euron asuntoluotoissa, joissa on kiinteä korko tai vähintään 3 vuoden viitekorkojakso, lainanantaja voi periä korvausta vain korkotason laskusta aiheutuvasta menetyksestä.
Purkukustannus voi siis olla merkittävä, jos korot ovat laskeneet suojauksen ottamisen jälkeen.
Lisää aiheesta sivulla kiinteä vai vaihtuva korko.
Kenelle asuntolainan korkosuojaus sopii?
Lainoja.org ei suosittele korkosuojausta tai sen ohittamista, sillä tarve riippuu kunkin henkilön omasta taloudesta.
Asuntolainan korkosuojauksen tarvetta arvioidessa olennaista on, kestääkö oma budjetti koronnousun ilman lisäpalvelua.
Budjetin kestävyyttä voi arvioida maksukykylaskurilla, jossa on valmiina 2 %-yksikön koronnousun testi.
Usein kysyttyä
Mikä ero on korkokatolla ja kiinteällä korolla?
Mikä on korkoputki?
Voiko asuntolainan korkosuojauksen purkaa?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.