
Miten asuntolainan lyhennysvapaa toimii?
Lyhennysvapaan aikana pidetään taukoa asuntolainan pääoman lyhentämisestä ja maksetaan pelkkiä korkoja sekä kuluja (esim. lainanhoitomaksu).
Lyhennysvapaan jälkeen joko laina-aika pitenee tai seuraavat maksuerät ovat suurempia.
- Laina-aika pitenee: Kuukausierä palaa ennalleen, mutta lainaa maksetaan pidempään.
- Erä suurenee: Laina-aika pysyy samana, mutta jäljellä oleva pääoma maksetaan lyhyemmässä ajassa.
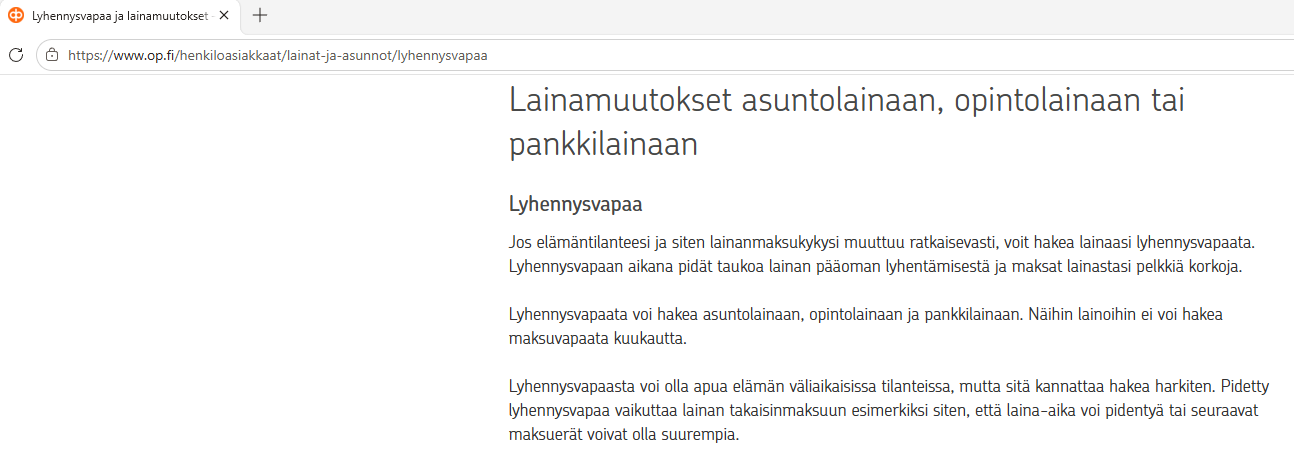
OP:n mukaan lyhennysvapaata voi hakea asuntolainaan, opintolainaan ja pankkilainaan.
Laskuesimerkki: 12 kuukauden lyhennysvapaa
Esimerkissä 200 000 euron asuntolainan korko on 3,786 %, laina-aika 25 vuotta ja kuukausierä 1 032,19 euroa.
Lyhennysvapaa pidetään viidentenä lainavuonna, kun lainaa on jäljellä noin 179 200 euroa.
| Vaihtoehto | Erä lyhennysvapaan aikana | Erä sen jälkeen | Lisäkorot |
|---|---|---|---|
| Ei lyhennysvapaata | 1 032,19 € | 1 032,19 € | – |
| Laina-aika pitenee 12 kk | noin 566 € | 1 032,19 € | noin 6 800 € |
| Laina-aika pysyy samana | noin 566 € | 1 066,08 € | noin 2 500 € |
Laskuesimerkki: korko pysyy samana koko laina-ajan, lyhennysvapaan mahdollisia muutoskuluja ei ole huomioitu. Luvut ovat havainnollistavia.
Lyhennysvapaan aikana kuukausimeno pienenee esimerkissä noin 466 euroa, mutta lainan kokonaiskulut kasvavat.
Jos laina-aika pitenee, lisäkulut ovat suurimmat, koska pääomasta maksetaan korkoa vuoden pidempään.
Mitä lyhennysvapaan hakemisessa asuntolainaan tarkistetaan?
- Luottotiedot: esimerkiksi OP kertoo tarkistavansa lainamuutosten yhteydessä tiedot positiivisesta luottotietorekisteristä ja Suomen Asiakastiedon rekisteristä.
- Aikataulu: yleensä muutoshakemus kannattaa lähettää vähintään 4 viikkoa ennen toivottua eräpäivää, jotta muutokset ehtivät tulla voimaan ajoissa.
- Kulut: Asuntolainan muutoksista voi aiheutua pankin hinnaston mukaisia kuluja. Kulut voivat olla yllättävänkin suuria: esimerkiksi S-Pankin lainojen palveluhinnastossa (voimassa 1.12.2025 alkaen) lyhennysvapaa maksaa 200 euroa jaksolta, kun lainaan sisältyvät maksuttomat lyhennysvapaat on käytetty.
Asuntolainan lyhennysvapaa vai laina-ajan pidennys?
Asuntolainan lyhennysvapaa on tarkoitettu väliaikaiseen tilanteeseen, kun taas laina-ajan pidennys pienentää erää pysyvästi.
Asuntolainojen enimmäistakaisinmaksuaika on kesäkuusta 2026 alkaen 40 vuotta. OP:n mukaan nykyiseen lainaan voi hakea pidempää laina-aikaa aina 40 vuoteen asti.
Laina-ajan pidennys kasvattaa korkokuluja enemmän kuin lyhyt lyhennysvapaa, koska pienempää erää maksetaan pitkään.
Laina-ajan vaikutuksesta kerrotaan sivulla laina-aika ja kuukausierä.
ASP-laina ja lyhennysvapaa
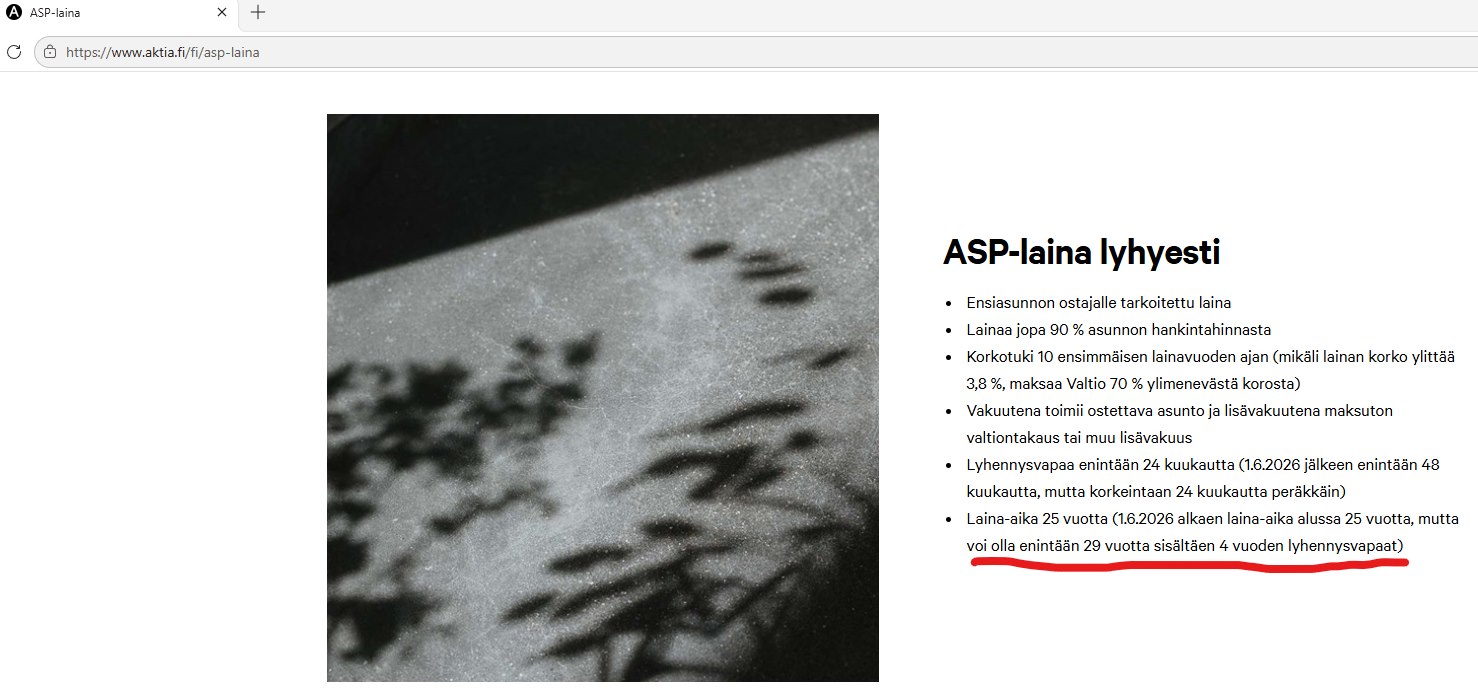
Valtiokonttorin mukaan ASP-lainan laina-aika on enintään 25 vuotta, ja lyhennysvapaat voivat pidentää sitä enintään 29 vuoteen.
Asuntolainan lyhennysvapaa maksuvaikeuksissa
KKV:n mukaan maksuvaikeuksissa kannattaa olla yhteydessä velkojaan ja sopia uudesta maksupäivästä tai maksusuunnitelmasta.
Jos maksuvaikeudet ovat pitkäaikaisia, apua saa maksutta talous- ja velkaneuvonnasta.
Usein kysyttyä
Paljonko asuntolainan lyhennysvapaa maksaa?
Mihin lainoihin lyhennysvapaata voi hakea?
Vaikuttaako asuntolainan lyhennysvapaa luottotietoihin?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.