
Laina-ajan vaikutus lainan kokonaiskuluihin
| Laina-aika | Kuukausierä | Korot yhteensä |
|---|---|---|
| 3 vuotta | 313,36 € | noin 1 281 € |
| 5 vuotta | 202,76 € | noin 2 166 € |
| 8 vuotta | 141,37 € | noin 3 571 € |
| 10 vuotta | 121,33 € | noin 4 559 € |
Laskuesimerkki: 10 000 euroa, 8 %:n kiinteä korko, tasaerä, ei kuluja. Luvut ovat havainnollistavia.
10 vuoden laina-ajalla erä on noin 61 % pienempi kuin 3 vuoden laina-ajalla, mutta korkoja maksetaan yli 3-kertaisesti.
Jos lainassa on kuukausimaksu, myös sen yhteismäärä kasvaa laina-ajan mukana.
Asuntolainassa laina-aika on pitkä
| 200 000 €, korko 3,786 % | 25 vuotta | 40 vuotta |
|---|---|---|
| Kuukausierä | 1 032,19 € | 809,46 € |
Laskuesimerkki ilman kuluja. Luvut ovat havainnollistavia.
Asuntolainojen enimmäistakaisinmaksuaika piteni kesäkuussa 2026 jopa 40 vuoteen.
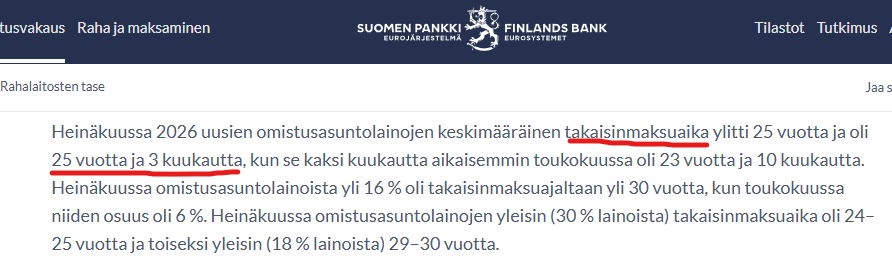
Suomen Pankin mukaan uusien omistusasuntolainojen keskimääräinen takaisinmaksuaika oli heinäkuussa 2026 kuitenkin 25 vuotta ja 3 kuukautta.
Lainan lyhennystavat ja kuukausierä
Finanssivalvonnan mukaan yleisimmät lyhennystavat eroavat siinä, muuttuuko koron muuttuessa erä vai laina-aika.
| Lyhennystapa | Maksuerä | Kun viitekorko muuttuu |
|---|---|---|
| Annuiteetti | samansuuruinen | erä muuttuu, laina-aika pysyy |
| Tasaerä | samansuuruinen | erä pysyy, laina-aika muuttuu |
| Tasalyhennys | pääoman lyhennys sama, erä pienenee ajan myötä | erä muuttuu, laina-aika pysyy |
Tasaerälainassa koron nousu pidentää laina-aikaa, mikä ei näy kuukausierässä mutta kasvattaa kokonaiskuluja.
Kuinka suuri lainan kuukausierä on kestävä?
Laissa ei ole yhtä rajaa sille, kuinka suuri osa tuloista saa mennä lainanhoitoon. Lainanantaja arvioi maksukyvyn kokonaisuutena (pankilla voi olla myös oma laskukaava).
On mahdollista, että pankki A voi tarjota lainaa vain, jos maksuvaraa jää kulujen jälkeen esimerkiksi 50 %, mutta pankki B asettaa rajan 55 % ja pankki C 60 %.
Finanssivalvonta suosittaa käyttämään omissa laskelmissa matalan korkotason aikana vähintään 6 % korkoa.
Budjettia voi testata maksukykylaskurilla ja laina-aikoja vertailla lainalaskurilla.
Lainan laina-ajan muuttaminen jälkikäteen
Laina-aikaa voi muuttaa sopimalla siitä lainanantajan kanssa, esimerkiksi hakemalla lyhennysvapaata tai laina-ajan pidennystä.
Kuluttajaluoton voi myös maksaa etuajassa, jolloin jäljellä olevan ajan luottokustannukset hyvitetään.
Lisälyhennyksen vaikutusta voi laskea ennenaikaisen takaisinmaksun laskurilla.
Usein kysyttyä
Kumpi on edullisempi, lyhyt vai pitkä laina-aika?
Mitä eroa on annuiteettilainalla ja tasaerälainalla?
Voiko lainan laina-aikaa lyhentää?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.