
Yleisimmät syyt lainahakemuksen hylkäämiseen
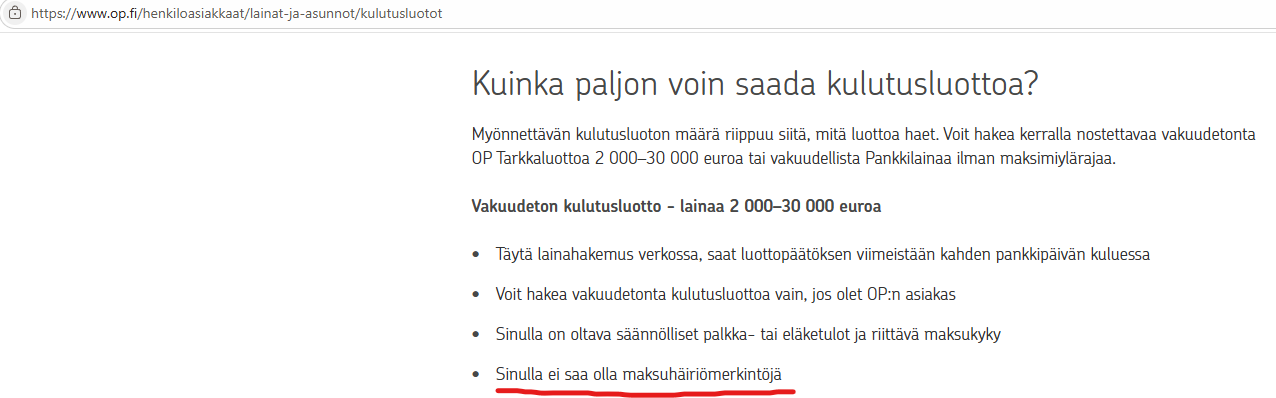
- Maksuhäiriömerkintä: Pankit edellyttävät yleensä, ettei hakijalla ole maksuhäiriömerkintöjä, kuten esimerkiksi OP ja S-Pankki mainitsevat vakuudettoman lainan ehdoissaan.
- Maksukyky ei riitä: Tulot eivät riitä uuden lainan, muiden velkojen ja elinkustannusten hoitamiseen.
- Paljon muita velkoja: Positiivisesta luottotietorekisteristä näkyvät kaikki ilmoitetut luotot.
- Tulojen epäsäännöllisyys: Lyhyt työsuhde, määräaikaisuus tai vaihtelevat tulot.
- Lainanantajan omat ehdot: Esimerkiksi asuinpaikka, asiakkuus tai tietty koulutus voivat olla lainatuotteen edellytys (esim. korkeakoulutetuille suunnattu laina).
- Vakuudet eivät riitä: Vakuudellisessa lainassa lainakatto rajaa lainan määrää.
- Vapaaehtoinen luottokielto: Luottokielto ei ole maksuhäiriömerkintä, mutta Verohallinnon mukaan luotonantajien on suhtauduttava luotonantoon tavallista huolellisemmin. Käytännössä lainanantajat voivat edellyttää, että hakija poistaa kiellon ennen lainan myöntämistä.
Mitä lainahakemuksen hylkäyksen jälkeen voi tehdä?
- Tietojen tarkistus: Omat luottotiedot ja positiivisen luottotietorekisterin tiedot voi tarkistaa, jotta niissä ei ole virheitä.
- Lainahakemuksen tietojen tarkistus: Virheellisesti ilmoitetut tulot tai menot voivat johtaa kielteiseen päätökseen.
- Pienempi summa tai rinnakkaishakija: Pienempi laina tai rinnakkaishakija voi muuttaa arvion sekä vaikuttaa korkoonkin positiivisesti.
- Budjetin tarkistus: Jos maksukyky ei riitä, uusi laina voi lisätä maksuvaikeuksien riskiä.
Maksukykyä voi arvioida maksukykylaskurilla.
Automaattiset luottopäätökset ja oikeus selvitykseen
20.11.2026 voimaan tulevien kuluttajaluottosäännösten mukaan kuluttajalle on kerrottava, jos luottokelpoisuutta koskeva päätös tehdään automaattisesti.
Kuluttajalla on oikeus pyytää selvitystä päätöksestä ja sen uudelleenarviointia.
Ennen muutosta suurin osa luotonmyöntäjistä on ilmoittanut ympäripyöreästi, että ”hakija ei täytä luotonmyöntämisen kriteereitä”.
Uudistetun lain myötä hakijan pitäisi saada tarkempia tietoja hylkäävästä lainapäätöksestä.
Kun lainahakemus hylätään eikä lainaa saa
Kielteinen lainapäätös voi kertoa siitä, että uusi velka olisi taloudelle liian raskas.
Jos taustalla ovat maksuvaikeudet, apua saa maksutta talous- ja velkaneuvonnasta.
Pankin ulkopuolelta tarjolla olevat pienet ja kalliit luotot voivat pahentaa tilannetta, mistä kerrotaan sivulla velkakierre.
Usein kysyttyä
Kertooko pankki lainahakemuksen hylkäyksen syyn?
Vaikuttaako hylätty lainahakemus luottotietoihin?
Voiko lainaa hakea uudelleen hylätyn lainahakemuksen jälkeen?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.