
Eläketulot ja eläkeläisen luottokelpoisuus
Lainanantajan on arvioitava eläkeläisen luottokelpoisuus, ja siinä huomioidaan tulojen taso sekä säännöllisyys.
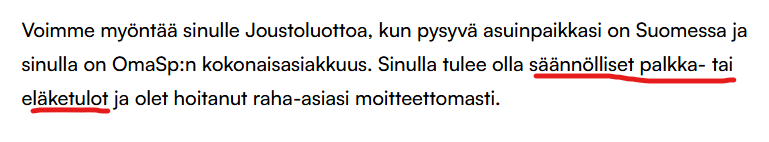
Esimerkiksi Oma Säästöpankki mainitsee joustoluoton edellytyksenä säännölliset palkka- tai eläketulot.
Eläketulo on yleensä pysyvää, mutta usein pienempää kuin aiempi palkka. Se voi vaikuttaa lainanhoitoon jäävään maksuvaraan.
Eläketulot eivät siis itsessään ole syy lainahakemuksen hylkäämiselle. Usein eläke on jopa positiivinen asia, koska se on varmempi säännöllinen tulo kuin palkka.
Lainavaihtoehdot eläkeläiselle
- Vakuudeton laina: Pienempiin hankintoihin, hinta riippuu marginaalista ja kuluista.
- Asuntovakuudellinen laina: Jos omistusasunto on vakuutena, korko on yleensä matalampi.
- Remonttilaina: Remonttiin voi saada myös kotitalousvähennyksen työn osuudesta.
Vaihtoehdoista kerrotaan sivuilla vakuudeton laina, remonttilaina ja vakuudellinen vai vakuudeton.
Eläkeläisen lainan laina-aika ja maksukyky
Lainanantaja arvioi maksukyvyn koko laina-ajalle, joten laina-ajan pituus vaikuttaa oleellisesti arvioon.
Lyhyempi laina-aika tarkoittaa suurempaa erää mutta pienempiä kokonaiskuluja.
| 10 000 €, korko 8 % | 3 vuotta | 5 vuotta |
|---|---|---|
| Kuukausierä | 313,36 € | 202,76 € |
| Korot yhteensä | noin 1 281 € | noin 2 166 € |
Laskuesimerkki ilman kuluja. Luvut ovat havainnollistavia.
Lisäksi pankki voi rajata eläkeläisen lainan maksuajan niin, että laina on maksettu ennen tiettyä ikää.
Esimerkiksi 70-vuotiaalle voidaan tarjota lainaa enintään 5 vuoden maksuajalla, 60-vuotiaalle 15 vuoden maksuajalla, ja niin edelleen.
Tässä asiassa on pankkikohtaisia eroja, mutta taustalla on usein tällainen periaate.
Omia lukuja voi laskea lainalaskurilla ja budjettia maksukykylaskurilla.
Takaukset ja panttaukset läheisten lainoihin
Eläkeläiseltä voidaan pyytää takausta tai panttausta esimerkiksi lapsen asuntolainaan.
Finanssivalvonta neuvoo selvittämään ennen sitoutumista velallisen taloudellisen tilanteen sekä takaus- tai panttaussitoumuksen sisällön ja laajuuden.
Omavelkaisessa takauksessa velkoja voi periä velkaa suoraan takaajalta.
Takaus on oma vastuu. Takaaja vastaa lainasta tai sovitusta määrästä henkilökohtaisella omaisuudellaan, jos velallinen ei maksa.
Lainahuijaukset ja eläkeläiset
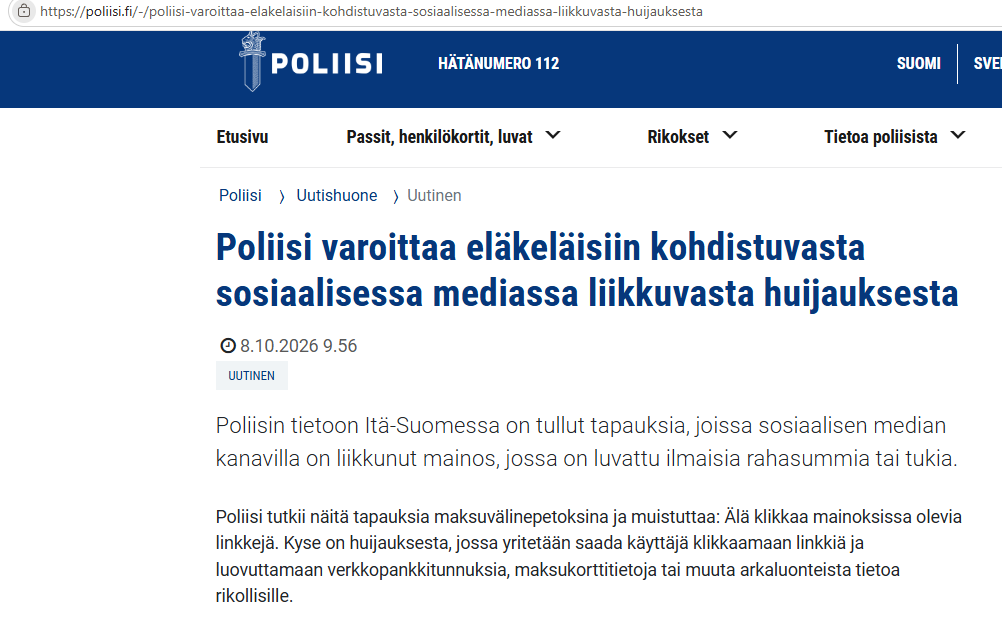
Lainoihin liittyvissä huijauksissa pyydetään usein pankkitunnuksia tai maksua etukäteen lainan saamiseksi.
Finanssialan mukaan pankit, poliisi tai muut organisaatiot eivät koskaan pyydä pankkitunnuksia puhelimessa, sähköpostilla tai tekstiviestillä, eikä pankin turvatiliä ole olemassa.
Jos epäilet joutuneesi huijauksen uhriksi, Lainoja.org suosittelee aina ottamaan yhteyttä sekä omaan kotipankkiin että viranomaiseen. Virheellinen ilmoitus ei ole häpeä.
Usein kysyttyä
Voiko eläkeläinen saada lainaa?
Kannattaako eläkeläisen ryhtyä takaajaksi läheisen lainaan?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.