
Yksityisleasingin ja autolainan erot lyhyesti
| Yksityisleasing | Autolaina | |
|---|---|---|
| Omistus | auto ei siirry ”ostajalle” | auto on ostajan |
| Kuukausimaksu | kiinteä hinta, usein sisältää huollot | lyhennys, korko ja kulut |
| Sopimuksen loppu | auto palautetaan | auto jää omaksi, kun laina on maksettu |
| Arvonalenemisen riski | leasingyhtiöllä | omistajalla |
| Sopimuksen luonne | auton käyttöoikeus kuukausihintaan | kuluttajaluotto |
Lähde: Danske Bankin autorahoitussivu, katsottu 6.10.2026.
Mitä yksityisleasingin sopimuksesta tarkistetaan?
- Ajokilometrit: Sopimukseen kirjattu kilometrimäärä ja ylittävien kilometrien hinta.
- Mitä hinta sisältää: Huollot, renkaat ja vakuutukset voivat sisältyä tai olla erillisiä kuluja.
- Palautusehdot: Miten auton kunto arvioidaan palautuksessa ja mitä vaurioista veloitetaan.
- Ennenaikainen päättäminen: Määräaikaisen sopimuksen päättämisen ehdot ja kulut.
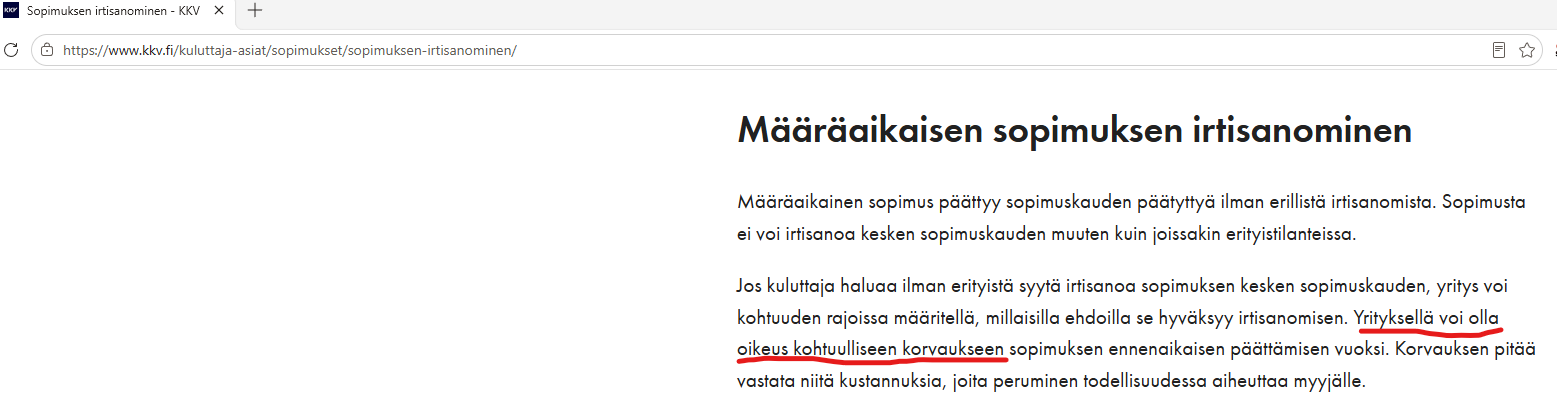
KKV:n mukaan jos kuluttaja haluaa päättää määräaikaisen sopimuksen kesken ilman erityistä syytä, yritys voi asettaa kohtuullisia ehtoja ja periä kohtuullisen korvauksen, jonka pitää vastata yritykselle aiheutuvia todellisia kuluja.
Miten yksityisleasingia ja autolainaa verrataan?
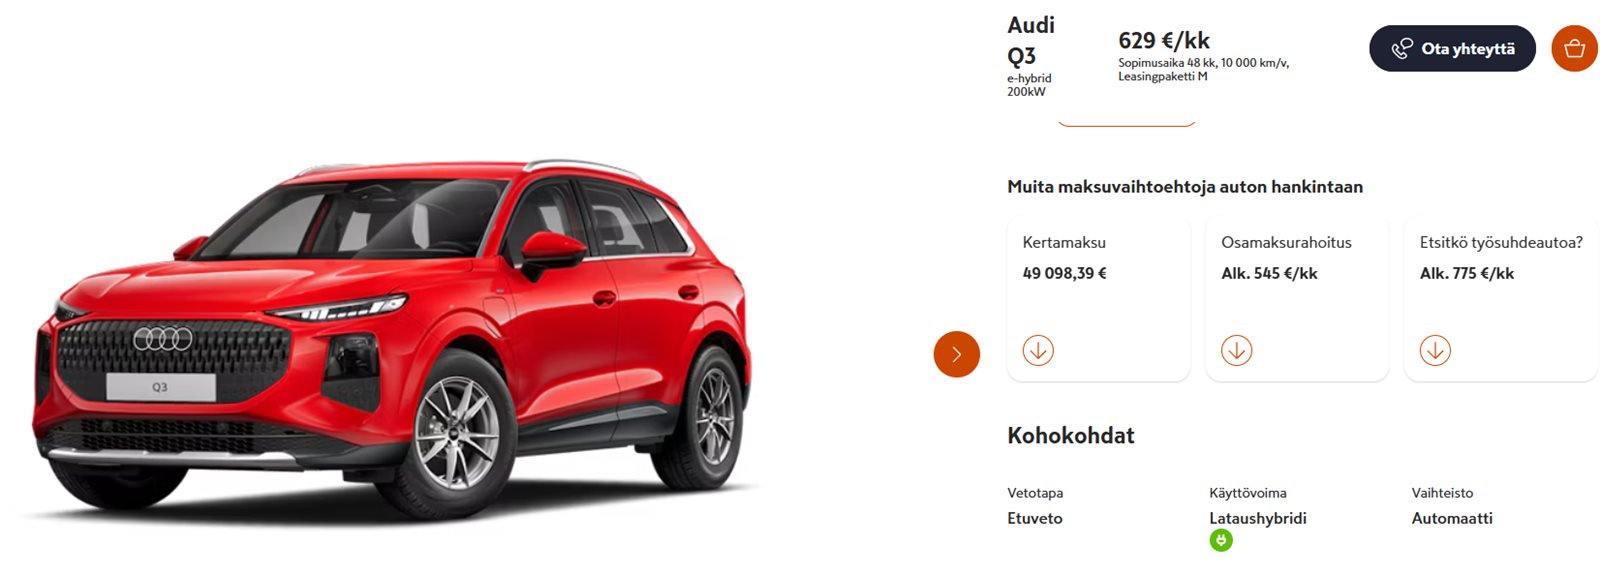
Yksityisleasingin kokonaishinta on: kuukausihinta x sopimuskuukaudet ja mahdolliset lisämaksut.
Autolainan kokonaiskustannus on auton hinta, korot ja kulut, josta vähennetään auton arvioitu jälleenmyyntiarvo laina-ajan lopussa.
Vertailussa kannattaa käyttää samaa maksuaikaa ja samoja käyttökuluja, kuten huoltoja ja vakuutuksia.
Lainan kulut voi laskea autolainalaskurilla.
Kenelle yksityisleasing tai autolaina sopii?
Lainoja.org ei suosittele kumpaakaan vaihtoehtoa, vaan esittelee niiden erot.
Autoleasing sopii rakenteeltaan tilanteeseen, jossa halutaan ennakoitava kuukausikulu ilman omistamista.
Autolaina sopii puolestaan tilanteeseen, jossa auto halutaan omaksi ja autoa on tarkoitus käyttää pitkään, useita vuosia.
Usein kysyttyä
Onko auton yksityisleasing kuluttajaluotto?
Voiko yksityisleasingin sopimuksen päättää kesken?
Kumpi on halvempi, yksityisleasing vai autolaina?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.