
Autorahoitus autoliikkeen kautta
Autoliikkeen kautta tarjottava rahoitus on yleensä rahoitusyhtiön osamaksu, jossa auto on rahoituksen vakuutena.
Esimerkiksi Danske Bankin mukaan sen osamaksurahoitusta hallinnoi Danske Finance, ja OP:n mukaan rahoituksen myöntää rahoitustuotteesta riippuen OP Vähittäisasiakkaat Oyj, OP Yrityspankki Oyj tai osuuspankki.
- Yhdellä kertaa: Auto ja rahoitus hoituvat samassa paikassa.
- Vakuus: Auto on vakuutena, mikä voi pienentää korkoa.
- Kulut: Perustamis- ja laskutusmaksut kannattaa tarkistaa, sillä ne vaikuttavat todelliseen vuosikorkoon.
Autolaina pankista tai lainanvälittäjän kautta
Pankin autolaina haetaan ennen auton ostoa, jolloin rahat ovat valmiina kaupan hetkellä.
- Omistus: Auto siirtyy heti ostajalle.
- Vertailu: Tarjouksia voi pyytää useammasta pankista tai lainanvälittäjän kautta.
- Neuvotteluasema: Kun rahoitus on valmiina, auton hintaa voi neuvotella rahoituksesta erillään.
Mitä autorahoituksen tarjouksesta tarkistetaan?
| Tieto | Miksi se on tärkeä? |
|---|---|
| Todellinen vuosikorko | kokoaa koron ja kulut vertailukelpoiseksi luvuksi |
| Kokonaiskustannus euroina | kertoo, paljonko rahoitus maksaa yhteensä |
| Kiinteä vai vaihtuva korko | vaihtuvan koron erä voi nousta |
| Perustamis- ja laskutusmaksut | nostavat pienten rahoitusten hintaa |
| Käsiraha ja mahdollinen jäännösarvo | vaikuttavat erään ja loppuvelkaan |
Kahta tarjousta voi verrata todellisen vuosikoron laskurilla.
Autorahoituksen kampanjakorot
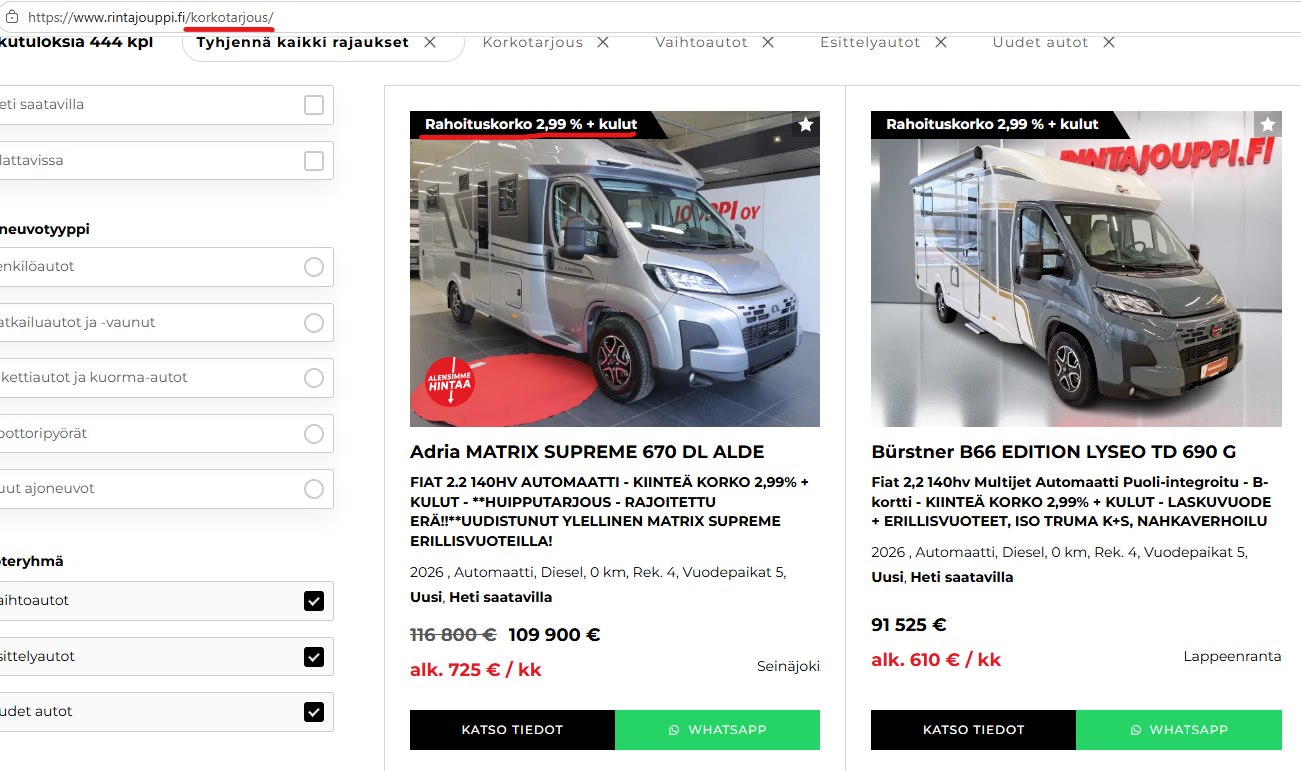
Autoliikkeiden markkinoinnissa voi näkyä matalia autorahoituksen kampanjakorkoja.
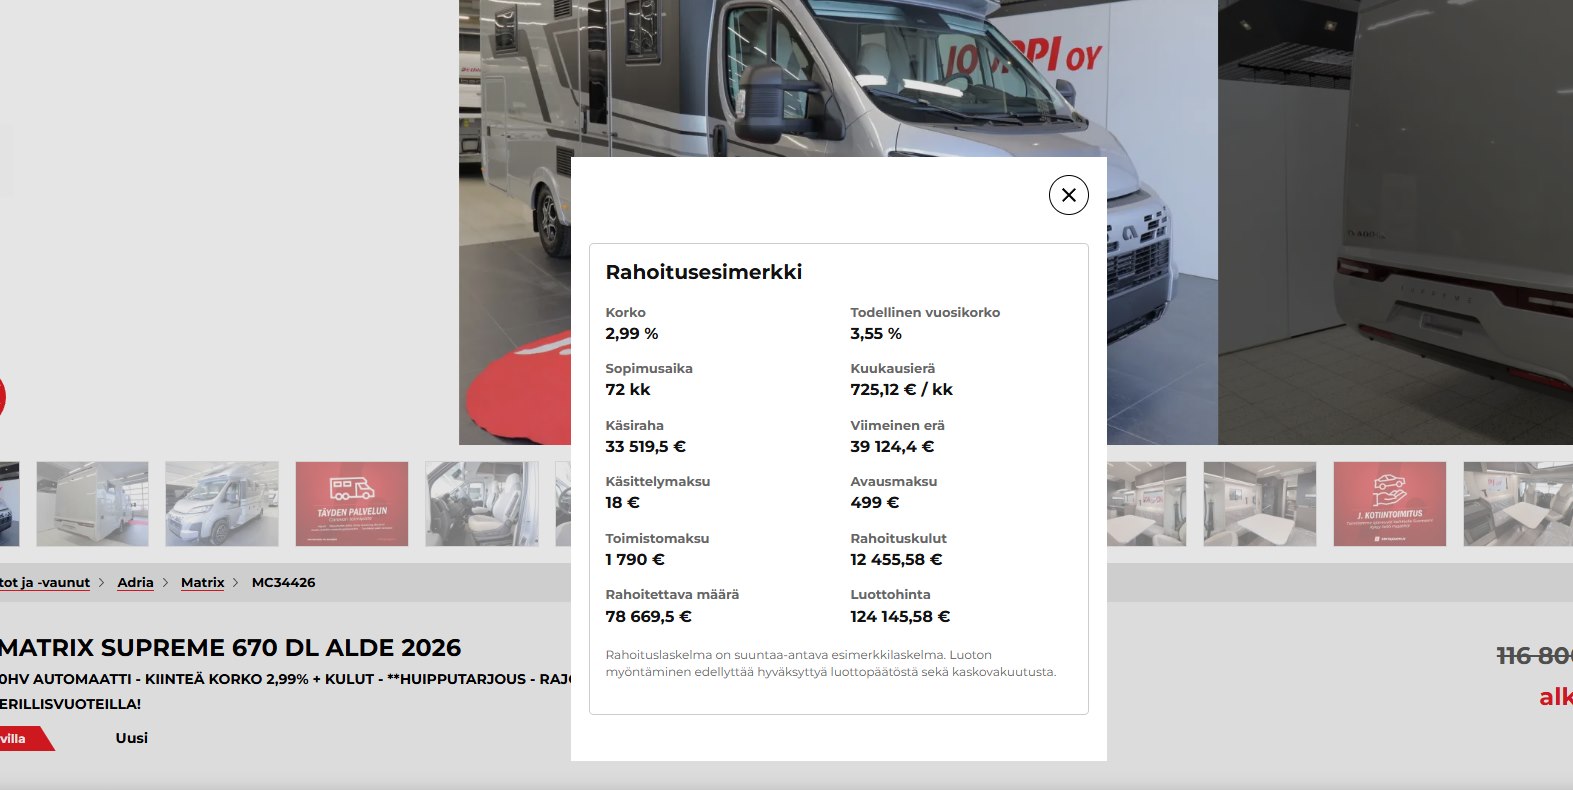
Kuluttajansuojalain mukaan todellinen vuosikorko on kerrottava kuluttajaluoton markkinoinnissa, joten kampanjan todellinen hinta näkyy siitä.
Matala korko yhdistettynä suuriin kuluihin tai auton korkeampaan hintaan voi tehdä kokonaisuudesta kalliimman.
Usein kysyttyä
Onko autoliikkeen rahoitus kalliimpaa kuin pankin?
Voiko autoliikkeen rahoitustarjouksen ottaa mukaan vertailuun?
Kuka myöntää autoliikkeen osamaksun?
Lähteet ja lisätietoa

Jarno on sivuston päätoimittaja, jolla on useamman vuoden työkokemus kolmesta isosta pankista. Lainoja.org-sivuston tiedot tarkistetaan suoraan pankkien ja rahoitusyhtiöiden sivustoilta ja hinnastoista. Näin vertailemme.